

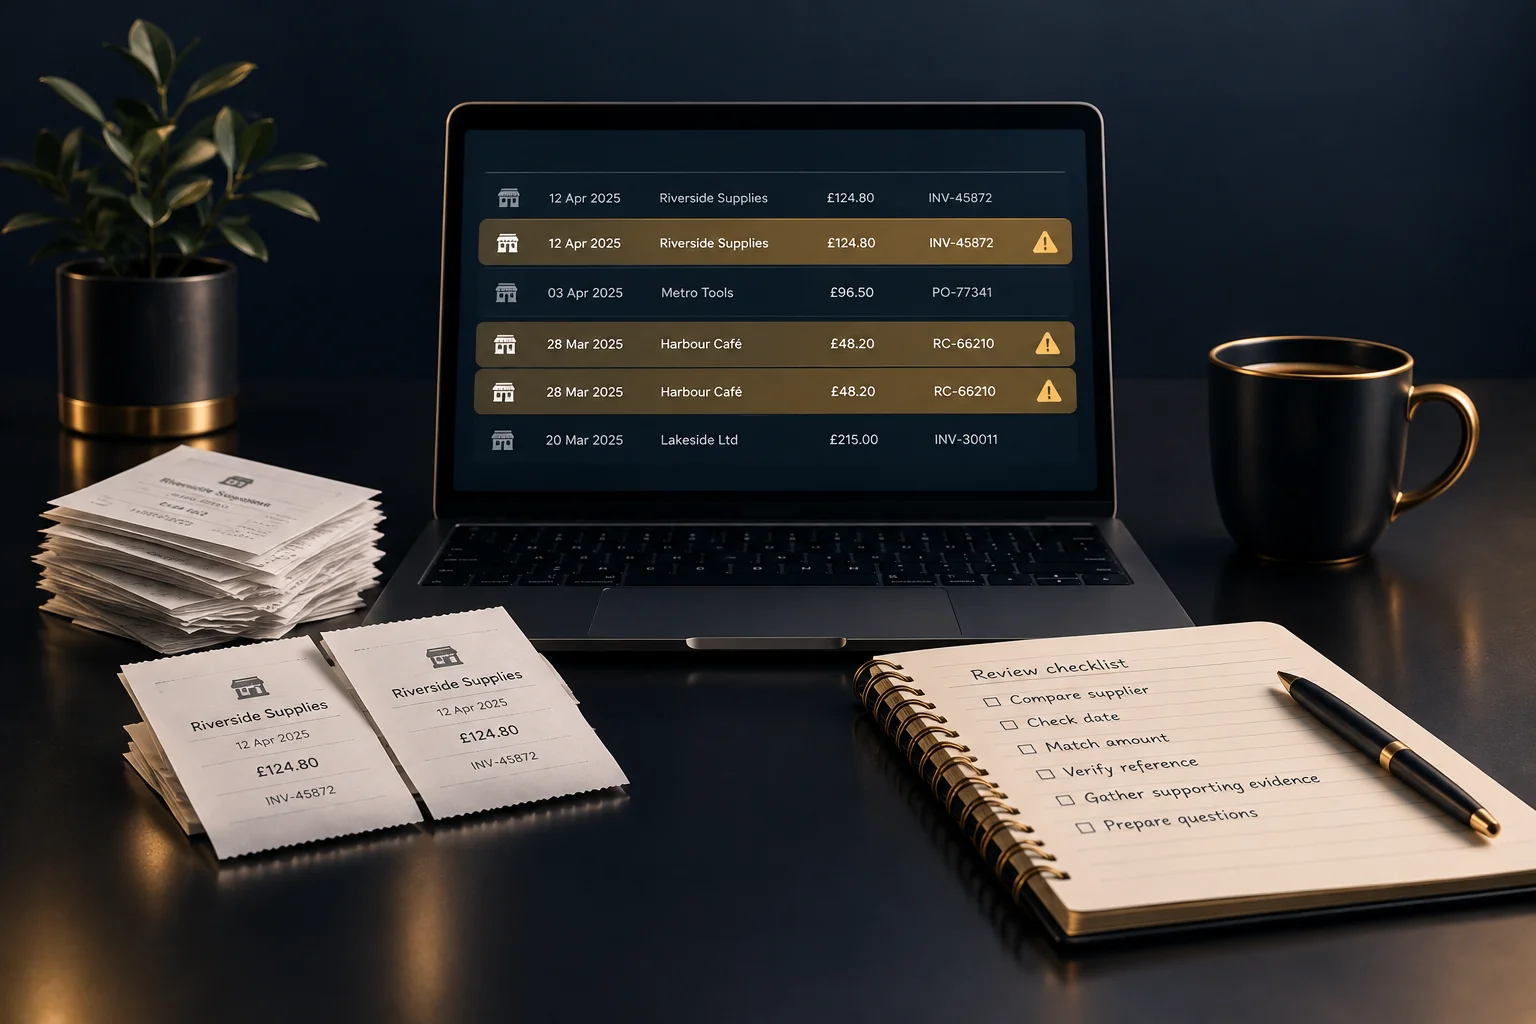
ابدأ بالمؤشر الذي أثار الشك وحدّد نطاق بحثك
قد يستدعي تكرار مبلغ محصّل من أحد المورّدين، أو ارتفاع إجمالي المصروفات على نحو غير متوقع، أو وجود قيدين تدعمهما إيصالات متشابهة، إجراء فحص أدق. لكن أيًا من هذه المؤشرات لا يثبت وجود تكرار. ابدأ بالسجلات المرتبطة بالمؤشر بدلًا من إجراء تغييرات على امتداد الفترة بأكملها.
حدّد نطاقًا واضحًا للمراجعة: الفترة أو المورّد أو مجموعة السجلات المعنية. يوفّر NeroBooks أدوات لمسك الدفاتر تشمل سجلات الأعمال والإيرادات والمصروفات والإيصالات والتقارير. تحقّق من خيارات العرض أو البحث أو الفرز المتاحة في حسابك الحالي قبل الاعتماد على سير عمل معيّن. ويمكن لقائمة مراجعة منفصلة أن تساعد في تنظيم الأسئلة دون تعديل السجلات الأصلية.
- دوّن ما أثار القلق والسجلات التي يتعلّق بها.
- اجمع القيود ذات الصلة والمستندات الداعمة.
- خصّص معرّفًا لكل زوج من السجلات المشتبه في تكراره في قائمة المراجعة.
قارن أربعة تفاصيل قبل اعتبار السجل مكررًا
تحقّق من المورّد والتاريخ والمبلغ والمرجع جنبًا إلى جنب. قد تختلف أسماء المورّدين قليلًا بين الفاتورة والإيصال، لذا قارن المستندات بدلًا من الاعتماد على الاسم وحده. وتحتاج التواريخ أيضًا إلى سياق: فقد يختلف تاريخ الشراء وتاريخ الفاتورة وتاريخ الدفع دون أن يشير ذلك إلى مصروفات منفصلة.
تطابق المبلغ مؤشر، وليس حكمًا نهائيًا. فقد تؤدي الاشتراكات الدورية والطلبات المتكررة ورسوم التوصيل الثابتة إلى تطابقات صحيحة. ويعزّز تطابق مرجع الفاتورة مبرّر إجراء مزيد من التحقق، لكن تأكّد من أنه يحدّد المعاملة، وليس حساب عميل أو طلبًا يشمل عدة مستندات.
- قارن تفاصيل المورّد وما تم شراؤه.
- حدّد ما يمثّله كل تاريخ.
- تحقّق من أن المبالغ تُقارَن على الأساس نفسه.
- طابِق المراجع الخاصة بكل معاملة مع المستندات الأصلية.
إذا ظلت القيود متطابقة، فتتبّع الأدلة
حدّد ما إذا كان لديك سجلّان لمصروف واحد، أم مصروفان فعليان، أم مستندات مختلفة تتعلق بعملية الشراء نفسها. فالفاتورة وتأكيد سدادها لا يشكّلان تلقائيًا دليلًا على عمليتي شراء. وبالمثل، قد يتعلق إيصالان بالقيمة الإجمالية نفسها بطلبين منفصلين.
مثال افتراضي: يعثر فريق إداري على قيدين للقرطاسية بقيمة £84 للمورّد نفسه، بفارق يوم واحد بين تاريخيهما. يحمل أحدهما مرجع الفاتورة ST-214؛ أما الآخر فلا يحمل مرجعًا ويرفق به إيصال دفع بالبطاقة. ويعرض المستندان تفاصيل الطلب نفسها. يسجّل الفريق حالة تكرار مشتبه بها ويطلب من مسؤول مسك الدفاتر تأكيد كيفية التعامل مع القيدين. ولو أظهرت المستندات بدلًا من ذلك طلبين مختلفين، لكان من الممكن أن يكون كلا القيدين صحيحًا.
- اقرأ البنود التفصيلية أو وصف المشتريات، ولا تكتفِ بالإجمالي.
- تحقّق مما إذا كانت المستندات تصف عملية شراء واحدة أم عمليات شراء منفصلة.
- دوّن ما يدعم استنتاجك وما لا يزال غير مؤكّد.
أحِل الحالات غير المحسومة إلى المسؤول المختص مع الحفاظ على مسار التتبّع
لا تحذف سجلًا دون توثيق لمجرد أنه يبدو مكرّرًا. احتفظ بالأدلة الداعمة واستخدم قائمة المراجعة للتمييز بين حالات التكرار المشتبه بها، وحالات التطابق التي تم تفسيرها، والحالات التي لم تُحسم. إذا كانت في حسابك طريقة مناسبة لوضع علامة على السجلات لمراجعتها، فتحقّق من آلية عملها قبل استخدامها؛ وإلا فاحتفظ بالأسئلة بشكل منفصل.
أرسل إلى مسؤول مسك الدفاتر استفسارًا محدّدًا يتضمن معرّفَي السجلّين، وتفاصيل المقارنة الأربعة، والمستندات الداعمة، وسبب اشتباهك. عند غياب الأدلة، اطلب أولًا توضيحًا من الشخص الذي قدّم المصروف. وإذا كان الغموض متعلقًا بكيفية عمل البرنامج، فاطلب المساعدة عبر قناة الدعم المتاحة لحسابك بدلًا من تجربة التغييرات على السجلات الفعلية.
- عيّن شخصًا مسؤولًا عن الحصول على المعلومات الناقصة.
- اطرح سؤالًا محدّدًا بدلًا من الاكتفاء بوصف القيد بأنه خاطئ.
- اتّفق على أي تصحيح مع الشخص المسؤول عن الدفاتر.
- دوّن القرار والتفسير الذي يستند إليه.
تحقّق من أن المراجعة قد حلّت المشكلة بالفعل
لا يقتصر النجاح على خفض إجمالي المصروفات. ينبغي أن تكون لكل زوج من القيود المشتبه بها نتيجة يمكن تفسيرها: عمليات شراء منفصلة وصحيحة، أو تكرار مؤكّد تم التعامل معه على نحو مناسب، أو مسألة مفتوحة لها مسؤول يتابعها. بعد إجراء التصحيحات المتفق عليها، راجع السجلات المتأثرة والتقرير ذي الصلة للتحقّق من أن النتيجة تتوافق مع القرار.
استفد من النتائج المتكررة لتحسين إجراءات تسليم المستندات والمعلومات. إذا كان الموظفون يقدّمون بانتظام فاتورة وإيصالًا لعملية شراء واحدة، فاطلب منهم توضيح العلاقة بينهما. خطوتك التالية هي إعداد قائمة مراجعة واحدة للفترة المعنية، وإرفاق الأدلة أو تحديد مكانها، وترتيب مناقشة قصيرة مع مسؤول مسك الدفاتر حول البنود التي لم تُحسم.
من الجيد معرفته
الأسئلة الشائعة
هل يُعدّ مصروفان بالمبلغ نفسه مكرّرين دائمًا؟
لا. قد تتطابق إجماليات المشتريات المتكررة والرسوم الدورية. قارن المورّد والتواريخ والمراجع وتفاصيل المشتريات قبل التوصّل إلى استنتاج.
ماذا لو لم يكن للمصروف مرجع؟
استعن بالإيصال ووصف المشتريات والأدلة الأخرى المتاحة للتحقّق. اطلب توضيحًا من مقدّم المصروف، واترك البند دون حسم إذا كانت الأدلة غير كافية.
هل يكتشف NeroBooks المصروفات المكرّرة تلقائيًا؟
لا تفترض توفّر ميزة الكشف التلقائي عن التكرار. تحقّق من الميزات المتاحة في حسابك الحالي، واتّبع عملية مقارنة موثّقة عند الحاجة.
هل ينبغي حذف القيد المشتبه بأنه مكرّر قبل المراجعة؟
لا. احتفظ بالأدلة، وحدّد موضع الشك، واتفق على الإجراء المناسب مع ماسك الدفاتر أو الشخص المسؤول عن السجلات.