

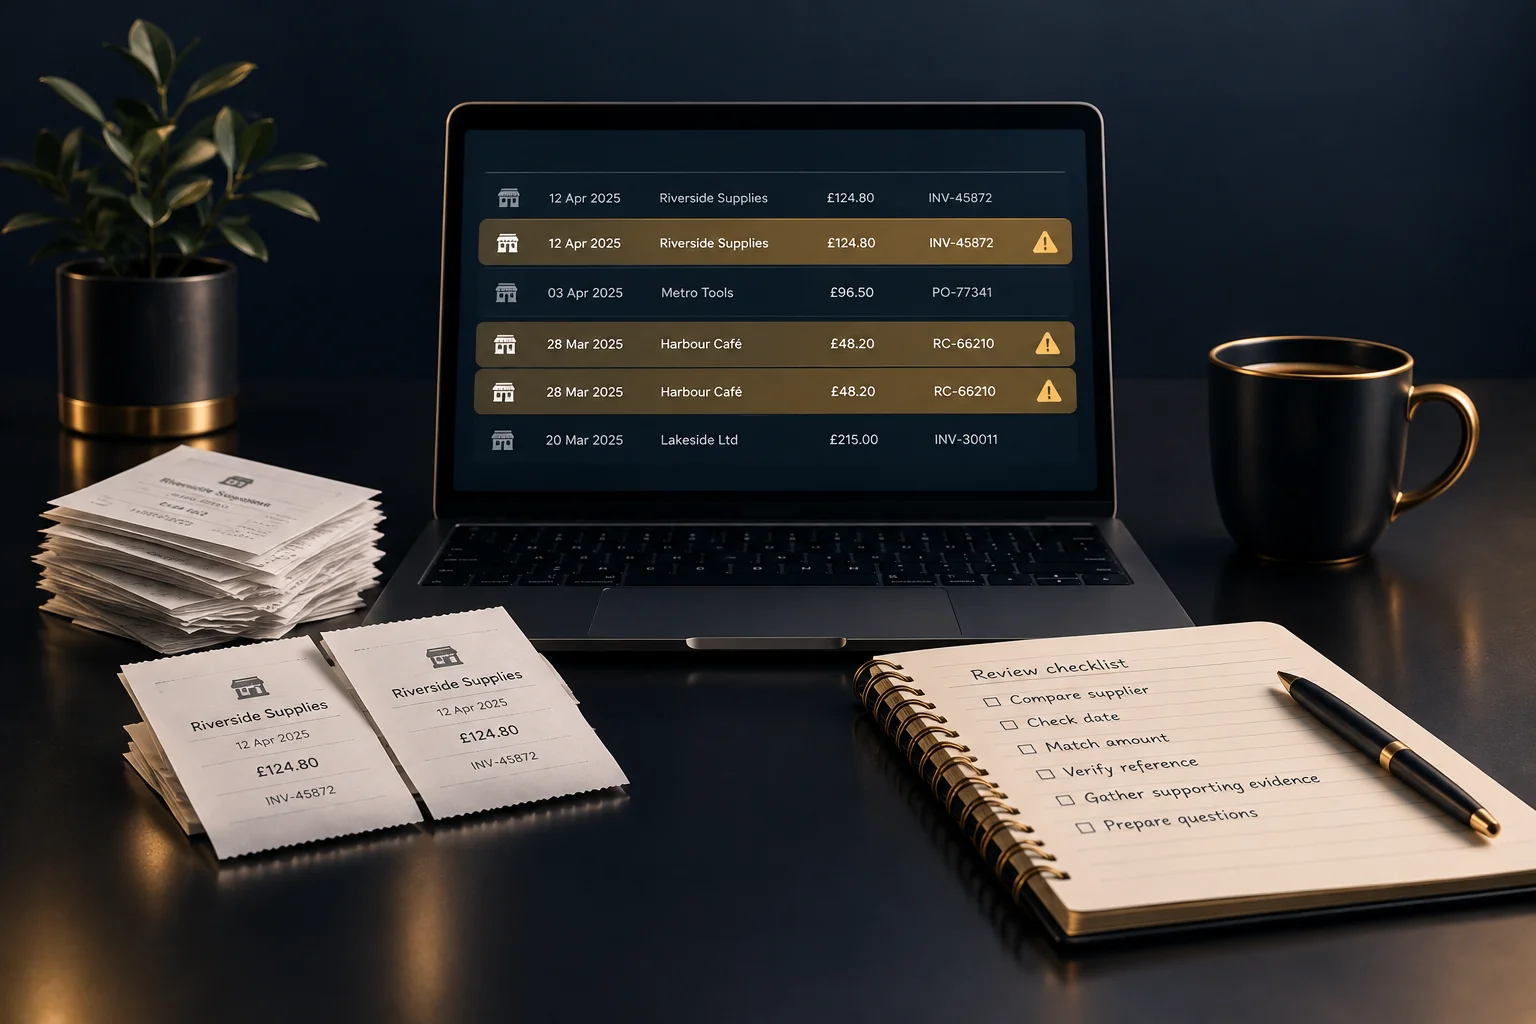
Utgå från tecknet på problemet och avgränsa sökningen
En återkommande debitering från en leverantör, en oväntat hög kostnadssumma eller två poster med liknande kvitton som underlag kan alla motivera en närmare granskning. Inget av detta bevisar att det finns dubbletter. Börja med posterna bakom det som väckte misstanken i stället för att göra ändringar i hela perioden.
Avgränsa granskningen tydligt: vilken period, leverantör eller grupp av poster som berörs. NeroBooks tillhandahåller bokföringsverktyg för företagets bokföringsposter, intäkter, kostnader, kvitton och rapporter. Kontrollera vilka visnings-, sök- och sorteringsalternativ som finns i ditt nuvarande konto innan du förlitar dig på ett visst arbetsflöde. En separat granskningslista kan hjälpa dig att ordna frågorna utan att ändra de underliggande posterna.
- Anteckna vad som väckte misstanken och vilka poster som berörs.
- Samla de relevanta posterna och underlagen.
- Ge varje misstänkt par en identifierare i granskningslistan.
Jämför fyra uppgifter innan du bedömer en post som en dubblett
Kontrollera leverantör, datum, belopp och referens sida vid sida. Leverantörsnamnet kan skilja sig något mellan en faktura och ett kvitto, så jämför dokumenten i stället för att enbart utgå från namnet. Datum behöver också sättas i sitt sammanhang: inköpsdatum, fakturadatum och betalningsdatum kan skilja sig åt utan att det rör sig om separata kostnader.
Ett identiskt belopp är en ledtråd, inte ett bevis. Återkommande abonnemang, upprepade beställningar och standardiserade leveransavgifter kan ge upphov till likadana belopp utan att det är fel. Samma fakturareferens ger starkare skäl att undersöka saken, men kontrollera att den identifierar transaktionen och inte ett kundkonto eller en beställning som omfattar flera dokument.
- Jämför leverantörsuppgifterna och vad som köptes.
- Ta reda på vad varje datum avser.
- Kontrollera att beloppen jämförs på samma grund.
- Stäm av transaktionsspecifika referenser mot originalunderlagen.
Om posterna fortfarande stämmer överens, följ underlagen
Ta reda på om det rör sig om två registreringar av samma utgift, två faktiska utgifter eller olika dokument som gäller samma köp. En faktura och dess betalningsbekräftelse är inte automatiskt bevis på två köp. På samma sätt kan två kvitton med samma totalbelopp avse olika beställningar.
Hypotetiskt exempel: ett kontorsteam hittar två poster för kontorsmaterial på £84 från samma leverantör, daterade med en dags mellanrum. Den ena har fakturareferensen ST-214; den andra saknar referens och har ett kortkvitto som underlag. Båda dokumenten visar samma beställningsuppgifter. Teamet noterar en misstänkt dubblett och ber den bokföringsansvariga att bekräfta hur posterna ska hanteras. Om dokumenten i stället hade visat två olika beställningar skulle båda posterna kunna vara korrekta.
- Läs specifikationen eller inköpsbeskrivningen, inte bara totalbeloppet.
- Kontrollera om dokumenten beskriver ett och samma köp eller separata köp.
- Dokumentera vad som stöder din slutsats och vad som fortfarande är oklart.
Lämna osäkra fall vidare utan att förlora spårbarheten
Radera inte en post utan vidare för att den verkar vara en upprepning. Spara underlagen och använd din granskningslista för att skilja mellan misstänkta dubbletter, förklarade överensstämmelser och olösta fall. Om ditt konto har en lämplig funktion för att markera poster för granskning ska du kontrollera hur den fungerar innan du använder den. I annat fall bör du föra frågorna separat.
Skicka en tydligt avgränsad fråga till den bokföringsansvariga med båda posternas identifierare, de fyra jämförelseuppgifterna, underlagen och anledningen till din misstanke. Om underlag saknas ska du först be personen som lämnade in utgiften om ett förtydligande. Om osäkerheten gäller hur programvaran fungerar ska du söka hjälp via den supportkanal som är tillgänglig för ditt konto i stället för att testa ändringar på faktiska poster.
- Utse en ansvarig för att ta fram den information som saknas.
- Ställ en konkret fråga i stället för att bara beteckna en post som felaktig.
- Kom överens om eventuella rättelser med den bokföringsansvariga.
- Dokumentera beslutet och motiveringen till det.
Kontrollera att granskningen faktiskt har löst problemet
Ett bra resultat är inte bara ett lägre totalt utgiftsbelopp. Varje misstänkt par ska ha ett utfall som går att förklara: separata giltiga köp, en bekräftad dubblett som hanterats korrekt eller en öppen fråga med en utsedd ansvarig. Efter överenskomna rättelser ska du gå tillbaka till de berörda posterna och den relevanta rapporten för att kontrollera att resultatet stämmer med beslutet.
Använd återkommande iakttagelser för att förbättra överlämningen av underlag. Om medarbetare regelbundet lämnar in både en faktura och ett kvitto för samma köp, be dem att tydligt ange sambandet. Nästa steg är att ta fram en gemensam granskningslista för den berörda perioden, bifoga eller leta fram underlagen och boka ett kort samtal med den bokföringsansvariga om olösta poster.
BRA ATT VETA
Vanliga frågor
Är två utgifter med samma belopp alltid dubbletter?
Nej. Upprepade köp och återkommande avgifter kan ha identiska totalbelopp. Jämför leverantör, datum, referenser och inköpsuppgifter innan du drar en slutsats.
Vad gör jag om en utgift saknar referens?
Använd kvittot, inköpsbeskrivningen och andra tillgängliga underlag för att undersöka saken. Be personen som lämnade in utgiften om ett förtydligande och låt posten stå kvar som olöst om underlagen inte räcker till.
Hittar NeroBooks automatiskt dubbla utgifter?
Utgå inte från att automatisk dubblettidentifiering är tillgänglig. Kontrollera funktionerna i ditt nuvarande konto och använd en dokumenterad jämförelseprocess vid behov.
Bör vi radera en misstänkt dubblett före granskningen?
Nej. Spara underlagen, markera det som behöver granskas och kom överens om lämpliga åtgärder med din redovisningskonsult eller den som ansvarar för bokföringen.