

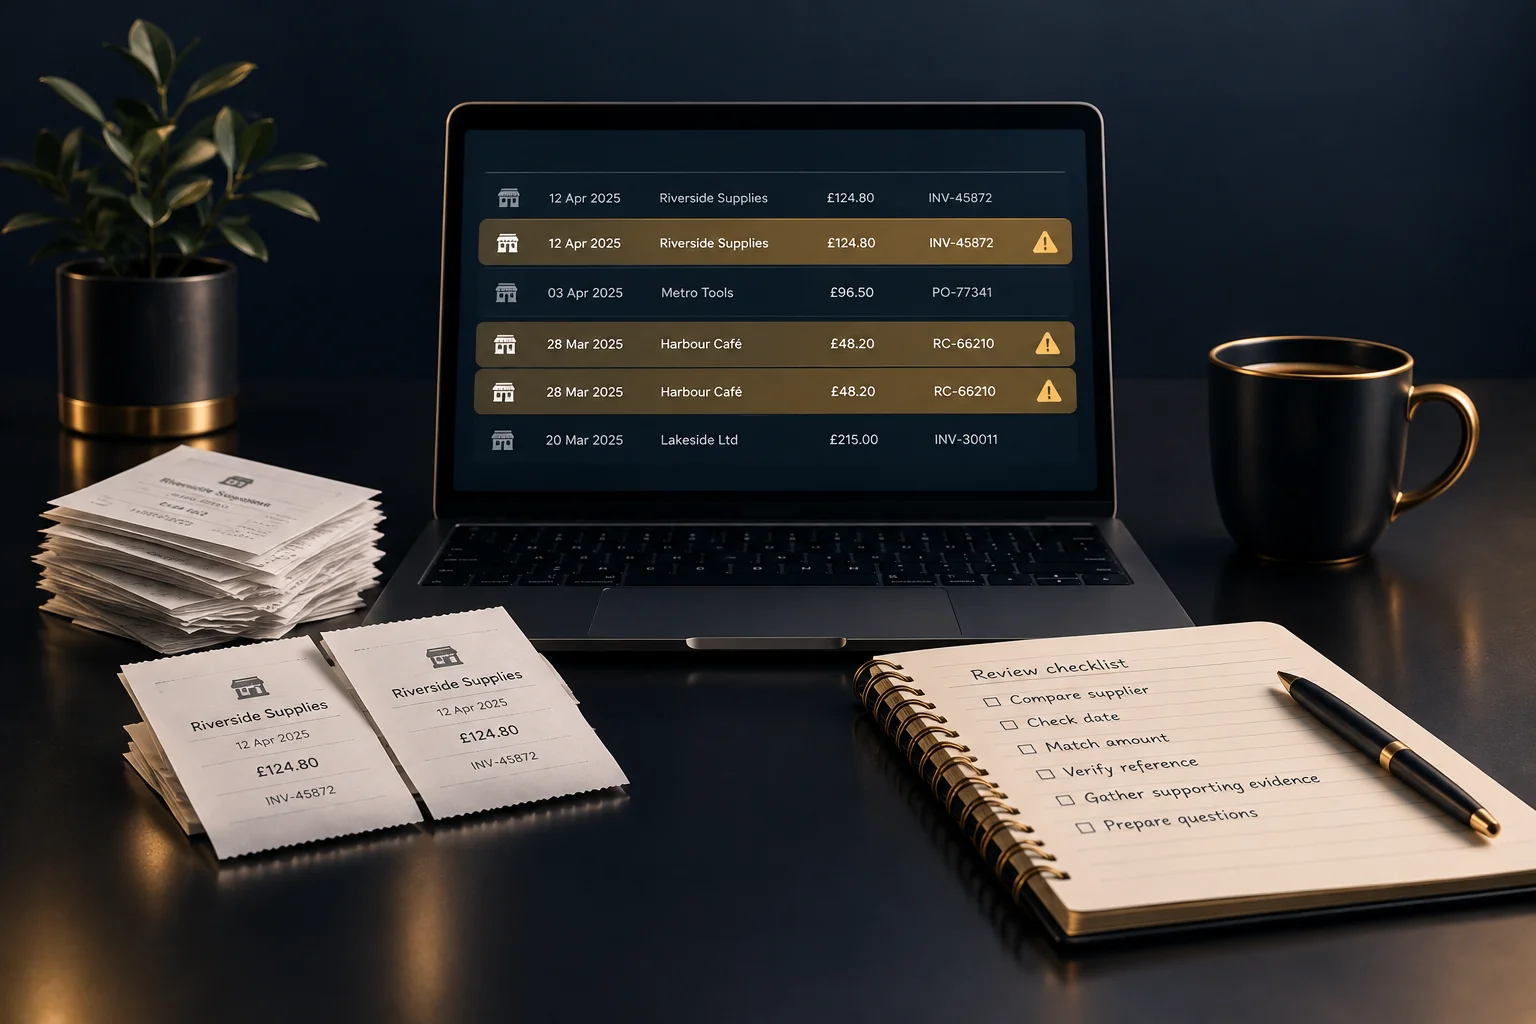
Partez du problème constaté et délimitez votre recherche
Une dépense répétée auprès d’un fournisseur, un total de dépenses anormalement élevé ou deux écritures accompagnées de reçus similaires peuvent justifier un examen plus approfondi. Aucun de ces éléments ne prouve l’existence d’un doublon. Commencez par les écritures à l’origine du problème constaté plutôt que de modifier l’ensemble de la période.
Délimitez clairement le périmètre de la vérification : la période, le fournisseur ou le lot d’écritures concerné. NeroBooks propose des outils de tenue comptable pour les écritures de l’entreprise, les recettes, les dépenses, les reçus et les rapports. Vérifiez les options d’affichage, de recherche ou de tri disponibles dans votre compte actuel avant de vous appuyer sur une méthode de travail particulière. Une liste de vérification distincte peut vous aider à organiser les questions sans modifier les écritures sous-jacentes.
- Notez ce qui a suscité le doute et les écritures concernées.
- Rassemblez les écritures et les justificatifs pertinents.
- Attribuez un identifiant à chaque paire suspecte dans votre liste de vérification.
Comparez quatre éléments avant de conclure à un doublon
Examinez côte à côte le fournisseur, la date, le montant et la référence. Le nom d’un fournisseur peut varier légèrement entre une facture et un reçu : comparez donc les documents plutôt que de vous fier uniquement au nom. Les dates doivent également être replacées dans leur contexte : la date d’achat, la date de facturation et la date de paiement peuvent différer sans correspondre à des dépenses distinctes.
Un montant identique est un indice, pas une conclusion. Des abonnements réguliers, des commandes récurrentes et des frais de livraison standard peuvent produire des correspondances légitimes. Une même référence de facture renforce la nécessité d’examiner les écritures, mais assurez-vous qu’elle identifie bien la transaction, et non un compte client ou une commande couvrant plusieurs documents.
- Comparez les coordonnées du fournisseur et les achats effectués.
- Déterminez à quoi correspond chaque date.
- Vérifiez que les montants sont comparés sur la même base.
- Vérifiez les références propres à chaque transaction à l’aide des documents originaux.
Si les écritures concordent toujours, examinez les justificatifs
Déterminez s’il s’agit de deux enregistrements d’une même dépense, de deux dépenses réelles ou de documents différents liés au même achat. Une facture et sa confirmation de paiement ne prouvent pas automatiquement qu’il y a eu deux achats. De même, deux reçus affichant le même total peuvent correspondre à des commandes distinctes.
Exemple hypothétique : une équipe administrative repère deux écritures de fournitures de bureau de £84 pour le même fournisseur, datées à un jour d’intervalle. L’une porte la référence de facture ST-214 ; l’autre n’a pas de référence et est accompagnée d’un reçu de paiement par carte. Les deux documents présentent les mêmes détails de commande. L’équipe note un doublon présumé et demande à la personne chargée de la comptabilité de confirmer le traitement à appliquer aux écritures. Si les documents faisaient au contraire état de deux commandes différentes, les deux écritures pourraient être valides.
- Lisez les lignes de détail ou la description de l’achat, pas seulement le total.
- Vérifiez si les documents décrivent un seul achat ou des achats distincts.
- Consignez les éléments qui étayent votre conclusion et les incertitudes qui subsistent.
Faites remonter les incertitudes sans perdre la traçabilité
Ne supprimez pas un enregistrement sans le signaler au seul motif qu’il semble faire doublon. Conservez les justificatifs et utilisez votre liste de vérification pour distinguer les doublons présumés, les correspondances expliquées et les cas non résolus. Si votre compte propose un moyen adapté de signaler les enregistrements à vérifier, vérifiez son fonctionnement avant de l’utiliser ; sinon, consignez les questions séparément.
Adressez à la personne chargée de votre comptabilité une demande précise comprenant les identifiants des deux enregistrements, les quatre éléments de comparaison, les justificatifs et le motif de votre doute. Si des justificatifs manquent, demandez d’abord des précisions à la personne qui a soumis la dépense. Si l’incertitude concerne le fonctionnement du logiciel, sollicitez de l’aide par le canal d’assistance disponible pour votre compte plutôt que de tester des modifications sur des enregistrements réels.
- Désignez une personne chargée d’obtenir les informations manquantes.
- Posez une question précise plutôt que de simplement qualifier une écriture d’erronée.
- Convenez de toute correction avec la personne responsable de la comptabilité.
- Consignez la décision et les explications qui la justifient.
Vérifiez que le contrôle a réellement résolu le problème
La réussite ne se mesure pas simplement à une baisse du total des dépenses. Chaque paire suspecte doit aboutir à un résultat explicable : des achats distincts valides, un doublon confirmé traité de manière appropriée ou une question en suspens confiée à une personne désignée. Après les corrections convenues, réexaminez les enregistrements concernés et le rapport correspondant pour vérifier que le résultat est conforme à la décision.
Appuyez-vous sur les constats récurrents pour améliorer la transmission des informations. Si le personnel soumet régulièrement à la fois une facture et un reçu pour un même achat, demandez-lui d’indiquer clairement le lien entre les deux. L’étape suivante consiste à préparer une liste de vérification unique pour la période concernée, à joindre ou à localiser les justificatifs et à prévoir un bref échange avec la personne chargée de votre comptabilité au sujet des éléments non résolus.
BON À SAVOIR
Questions fréquentes
Deux dépenses du même montant sont-elles toujours des doublons ?
Non. Des achats répétés et des frais récurrents peuvent présenter des totaux identiques. Comparez le fournisseur, les dates, les références et les détails de l’achat avant de tirer une conclusion.
Que faire si une dépense n’a pas de référence ?
Appuyez-vous sur le reçu, la description de l’achat et les autres justificatifs disponibles pour examiner le cas. Demandez des précisions à la personne ayant soumis la dépense et laissez le cas en suspens si les justificatifs sont insuffisants.
NeroBooks détecte-t-il automatiquement les dépenses en double ?
Ne présumez pas qu’une fonction de détection automatique des doublons est disponible. Vérifiez les fonctionnalités de votre compte actuel et suivez une procédure de comparaison documentée si nécessaire.
Faut-il supprimer un doublon présumé avant la vérification ?
Non. Conservez les pièces justificatives, signalez le problème et convenez de la marche à suivre avec votre comptable ou la personne responsable des documents comptables.