

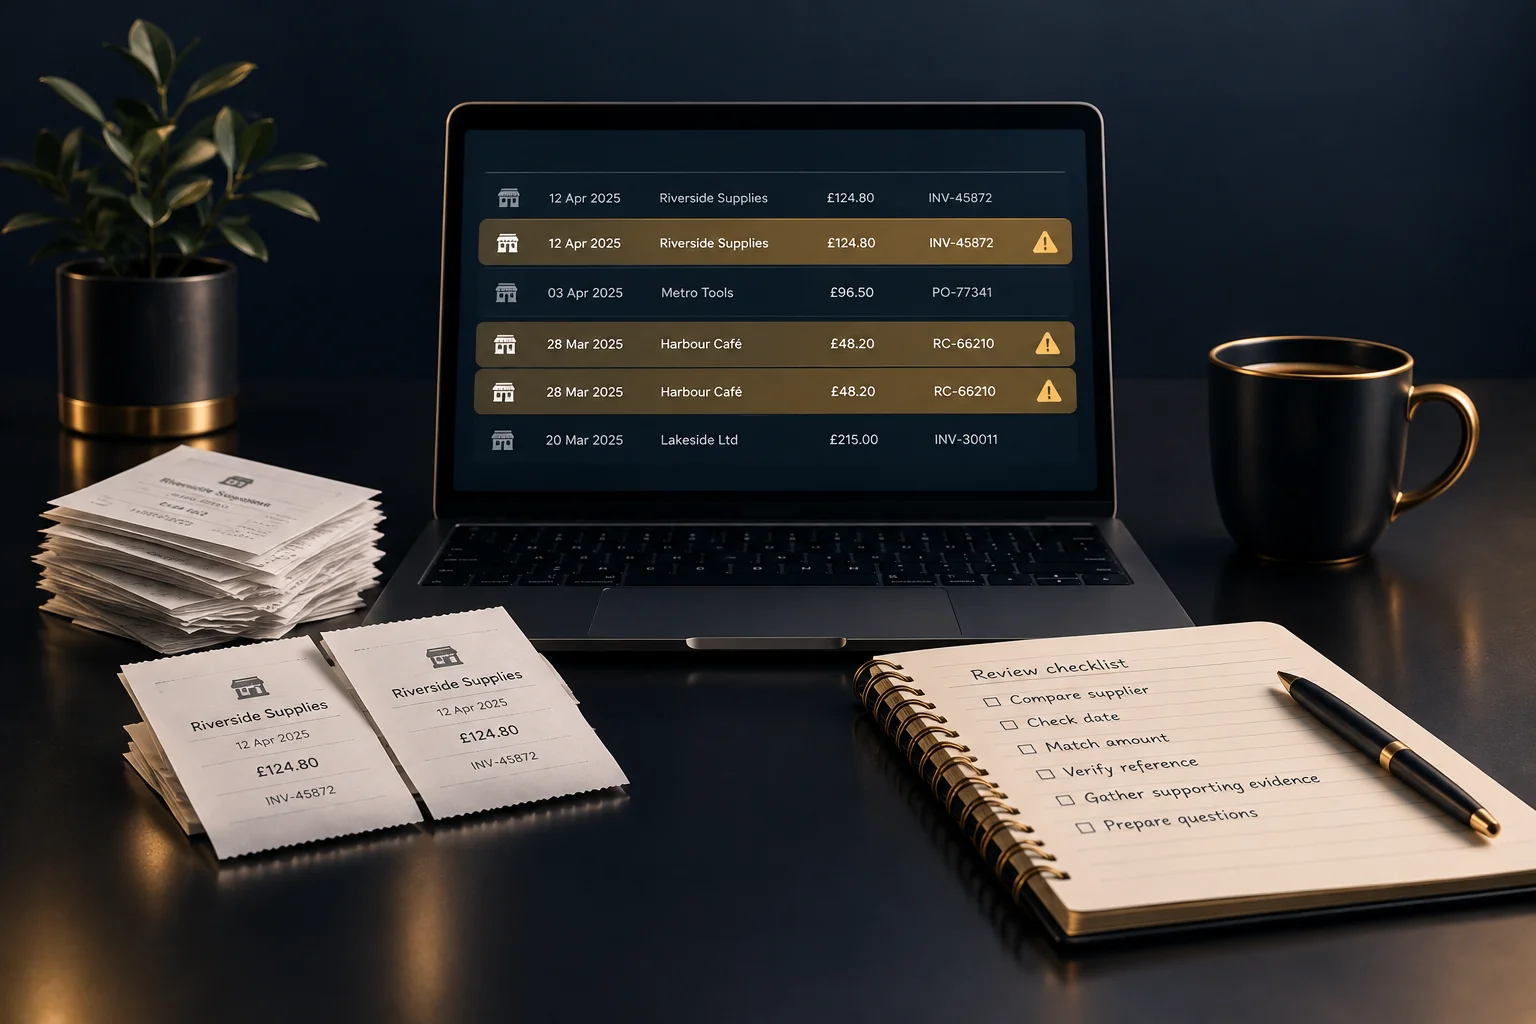
Beginnen Sie mit der Auffälligkeit und grenzen Sie Ihre Suche ein
Eine wiederholte Lieferantenbelastung, eine unerwartet hohe Ausgabensumme oder zwei Einträge mit ähnlichen Belegen können Anlass für eine genauere Prüfung sein. Nichts davon beweist eine doppelte Erfassung. Beginnen Sie mit den Unterlagen, die der Auffälligkeit zugrunde liegen, statt Änderungen für den gesamten Zeitraum vorzunehmen.
Grenzen Sie die Prüfung klar ein: auf den betreffenden Zeitraum, Lieferanten oder eine bestimmte Gruppe von Einträgen. NeroBooks bietet Buchhaltungswerkzeuge für Geschäftsunterlagen, Einnahmen, Ausgaben, Belege und Berichte. Prüfen Sie, welche Anzeige-, Such- oder Sortiermöglichkeiten in Ihrem aktuellen Konto verfügbar sind, bevor Sie sich auf einen bestimmten Arbeitsablauf verlassen. Eine separate Prüfliste kann helfen, Fragen zu strukturieren, ohne die zugrunde liegenden Einträge zu verändern.
- Notieren Sie, was den Verdacht ausgelöst hat und welche Einträge betroffen sind.
- Stellen Sie die relevanten Einträge und zugehörigen Belege zusammen.
- Vergeben Sie für jedes verdächtige Eintragspaar eine Kennung in Ihrer Prüfliste.
Vergleichen Sie vier Angaben, bevor Sie einen Eintrag als Duplikat einstufen
Vergleichen Sie Lieferant, Datum, Betrag und Referenz direkt miteinander. Lieferantennamen können auf einer Rechnung und einer Quittung leicht voneinander abweichen. Vergleichen Sie deshalb die Dokumente, statt sich allein auf den Namen zu verlassen. Auch Datumsangaben müssen im Zusammenhang betrachtet werden: Kaufdatum, Rechnungsdatum und Zahlungsdatum können voneinander abweichen, ohne dass es sich um separate Ausgaben handelt.
Ein identischer Betrag ist ein Hinweis, kein Beweis. Regelmäßige Abonnements, wiederholte Bestellungen und übliche Versandkosten können bei eigenständigen Vorgängen zu übereinstimmenden Beträgen führen. Eine gemeinsame Rechnungsreferenz spricht stärker für eine nähere Prüfung. Vergewissern Sie sich jedoch, dass sie den Geschäftsvorgang kennzeichnet und nicht ein Kundenkonto oder einen Auftrag, der mehrere Dokumente umfasst.
- Vergleichen Sie die Lieferantenangaben und die gekauften Artikel oder Leistungen.
- Klären Sie, wofür die einzelnen Datumsangaben stehen.
- Prüfen Sie, ob die Beträge auf derselben Grundlage verglichen werden.
- Gleichen Sie die transaktionsbezogenen Referenzen mit den Originalbelegen ab.
Wenn die Einträge weiterhin übereinstimmen, prüfen Sie die Belege
Klären Sie, ob es sich um zwei Einträge für dieselbe Ausgabe, zwei tatsächliche Ausgaben oder unterschiedliche Belege zum selben Kauf handelt. Eine Rechnung und die zugehörige Zahlungsbestätigung belegen nicht automatisch zwei Käufe. Ebenso können zwei Quittungen mit demselben Gesamtbetrag zu unterschiedlichen Bestellungen gehören.
Hypothetisches Beispiel: Ein Büroteam findet beim selben Lieferanten zwei Einträge über £84 für Bürobedarf, deren Datumsangaben einen Tag auseinanderliegen. Ein Eintrag hat die Rechnungsreferenz ST-214; der andere hat keine Referenz und ist durch einen Kartenzahlungsbeleg belegt. Beide Belege zeigen dieselben Bestelldetails. Das Team hält einen möglichen Doppeleintrag fest und bittet die Buchhaltung zu bestätigen, wie mit den Einträgen umzugehen ist. Würden die Belege stattdessen zwei unterschiedliche Bestellungen ausweisen, könnten beide Einträge korrekt sein.
- Lesen Sie die einzelnen Positionen oder die Kaufbeschreibung, nicht nur den Gesamtbetrag.
- Prüfen Sie, ob die Belege einen einzigen Kauf oder separate Käufe beschreiben.
- Halten Sie fest, was Ihre Schlussfolgerung stützt und was noch unklar ist.
Geben Sie Unklarheiten zur Klärung weiter und wahren Sie die Nachvollziehbarkeit
Löschen Sie einen Eintrag nicht kommentarlos, nur weil er wie eine Wiederholung aussieht. Bewahren Sie die zugehörigen Nachweise auf und unterscheiden Sie in Ihrer Prüfliste zwischen möglichen Doppeleinträgen, geklärten Übereinstimmungen und ungeklärten Fällen. Falls Ihr Konto eine geeignete Möglichkeit bietet, Einträge zur Prüfung zu markieren, klären Sie vor der Nutzung, wie diese funktioniert. Halten Sie die offenen Fragen andernfalls separat fest.
Senden Sie Ihrer Buchhaltung eine gezielte Rückfrage mit den Kennungen beider Einträge, den vier Vergleichsangaben, den zugehörigen Belegen und dem Grund für Ihre Bedenken. Wenn Nachweise fehlen, bitten Sie zunächst die Person um Klärung, die die Ausgabe eingereicht hat. Wenn unklar ist, wie sich die Software verhält, nutzen Sie den für Ihr Konto verfügbaren Supportweg, statt Änderungen an produktiven Daten auszuprobieren.
- Bestimmen Sie eine verantwortliche Person, die fehlende Informationen einholt.
- Stellen Sie eine konkrete Frage, statt einen Eintrag lediglich als falsch zu kennzeichnen.
- Stimmen Sie jede Korrektur mit der für die Buchhaltung verantwortlichen Person ab.
- Dokumentieren Sie die Entscheidung und die zugehörige Begründung.
Prüfen Sie, ob das Problem durch die Prüfung tatsächlich gelöst wurde
Erfolg bedeutet nicht einfach eine niedrigere Ausgabensumme. Für jedes Paar möglicher Doppeleinträge sollte es ein nachvollziehbares Ergebnis geben: separate, berechtigte Käufe, ein bestätigter und angemessen behandelter Doppeleintrag oder eine offene Frage mit einer verantwortlichen Person. Prüfen Sie nach den vereinbarten Korrekturen die betroffenen Einträge und den relevanten Bericht erneut, um sicherzustellen, dass das Ergebnis der Entscheidung entspricht.
Nutzen Sie wiederkehrende Feststellungen, um Übergaben zu verbessern. Wenn Mitarbeitende regelmäßig sowohl eine Rechnung als auch eine Quittung für denselben Kauf einreichen, bitten Sie sie, den Zusammenhang eindeutig zu kennzeichnen. Erstellen Sie als Nächstes eine gemeinsame Prüfliste für den betroffenen Zeitraum, fügen Sie die Nachweise bei oder halten Sie deren Ablageort fest und vereinbaren Sie ein kurzes Gespräch mit Ihrer Buchhaltung über ungeklärte Punkte.
WOHL ZU WISSEN
Häufige Fragen
Sind zwei Ausgaben mit demselben Betrag immer Doppeleinträge?
Nein. Wiederholungskäufe und wiederkehrende Belastungen können identische Gesamtbeträge haben. Vergleichen Sie Lieferant, Datumsangaben, Referenzen und Kaufdetails, bevor Sie eine Schlussfolgerung ziehen.
Was ist, wenn eine Ausgabe keine Referenz hat?
Nutzen Sie den Beleg, die Kaufbeschreibung und andere verfügbare Nachweise zur Prüfung. Bitten Sie die einreichende Person um Klärung und lassen Sie den Eintrag ungeklärt, wenn die Nachweise nicht ausreichen.
Erkennt NeroBooks doppelte Ausgaben automatisch?
Gehen Sie nicht davon aus, dass eine automatische Erkennung von Doppeleinträgen verfügbar ist. Prüfen Sie die Funktionen Ihres aktuellen Kontos und nutzen Sie bei Bedarf einen dokumentierten Vergleichsprozess.
Sollten wir einen möglichen Doppeleintrag vor der Prüfung löschen?
Nein. Bewahren Sie die Nachweise auf, kennzeichnen Sie den Verdachtsfall und stimmen Sie das geeignete Vorgehen mit Ihrer Buchhaltung oder der für die Unterlagen verantwortlichen Person ab.