

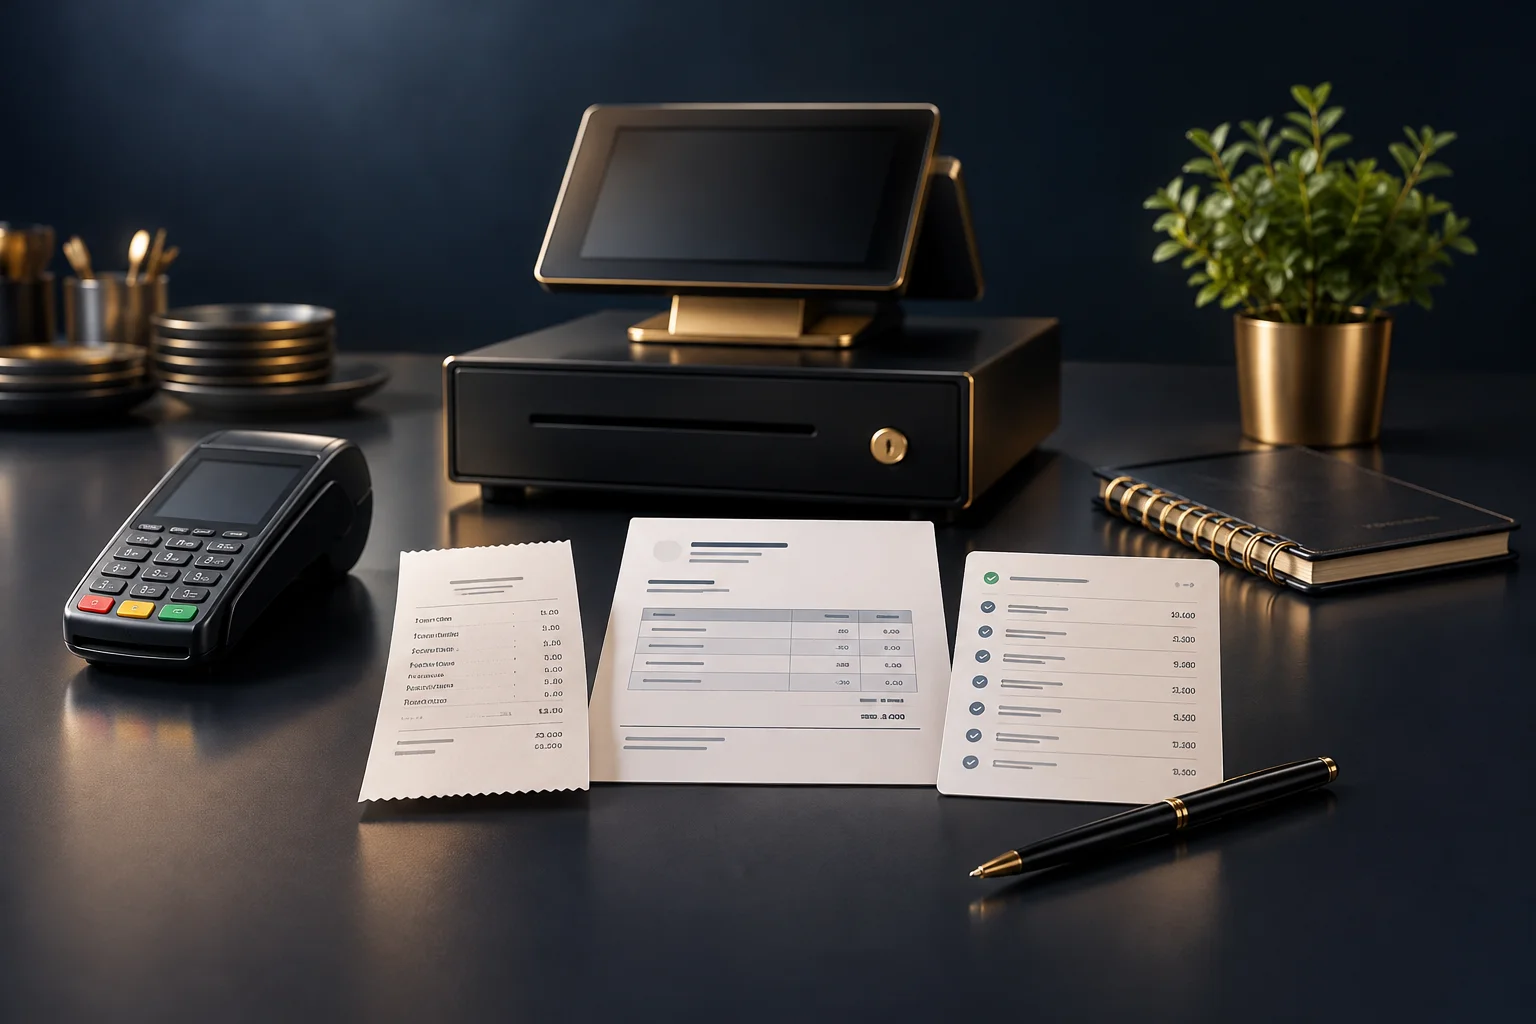
Drei Belege, drei unterschiedliche Fragen
Eine Rechnung führt auf, was einem Kunden berechnet wird. Sie kann Artikel, Mengen, Gesamtbetrag und Zahlungsbedingungen enthalten. Sie hilft Ihnen, den geforderten Betrag zu erläutern, sagt aber allein noch nichts darüber aus, ob der Kunde bezahlt hat. Eine Lieferantenrechnung erfüllt im Geschäftsablauf denselben Zweck, wenn Ihr Geschäft der Käufer ist.
Eine Quittung bestätigt eine eingegangene Zahlung. Je nach Detailgrad kann sie auch zeigen, was wann und wo gekauft wurde. Sie ist hilfreich, wenn ein Kunde Fragen zu einem Kauf hat, erläutert aber möglicherweise weder eine frühere Anzahlung noch einen offenen Restbetrag oder sämtliche vor dem Verkauf vereinbarten Einzelheiten.
Ein Zahlungsnachweis ist ein Beleg aus der Zahlungsabwicklung, etwa ein Eintrag zu einer Kartentransaktion oder eine Buchung auf dem Kontoauszug. Status und Referenz helfen dabei festzustellen, was mit dem Geld geschehen ist. Ein Transaktionseintrag beschreibt möglicherweise nicht die Waren, während eine Quittung möglicherweise nicht zeigt, ob eine Zahlung später erstattet wurde. Prüfen Sie jeden Beleg im Hinblick auf die Frage, die er tatsächlich beantworten kann.
Belege zusammenhalten, Einnahmen nicht dreifach erfassen
Drei Belege aufzubewahren bedeutet nicht, drei Verkäufe zu erfassen. Sie können als Nachweise für einen einzigen Kauf dienen. Verwenden Sie eine einheitliche Verkaufs- oder Rechnungsreferenz, um sie miteinander zu verknüpfen, und machen Sie deutlich, welches Dokument den geforderten Betrag beschreibt und welche Belege sich auf die Zahlung beziehen. Fragen Sie Ihre Buchhaltung, wie diese Verknüpfungen dargestellt werden sollen, bevor Sie Ihre Erfassungsabläufe ändern.
Nicht jeder Verkauf an der Kasse benötigt eine separate Rechnung, damit dieser Ablauf sinnvoll ist. Möglicherweise liegen nur ein detaillierter Kassenbon und ein Zahlungsnachweis vor. Ebenso kann es zu einer Rechnung, die in Raten bezahlt wird, mehrere zugehörige Zahlungsnachweise geben. Ordnen Sie die tatsächlich vorhandenen Belege, statt Dokumente doppelt zu erstellen, nur um einen vollständigen Satz zu erhalten.
Fiktives Beispiel: Anzahlung und Restzahlung bei Abholung
Stellen Sie sich vor, ein Geschäft für Wohnaccessoires nimmt eine Bestellung für Lampen im Wert von £240 an. Das Geschäft stellt eine Rechnung aus, die die Bestellung beschreibt. Der Kunde leistet per Karte eine Anzahlung von £60 und erhält eine Anzahlungsquittung. Bei der Abholung bezahlt er die verbleibenden £180 und erhält eine weitere Quittung. Für beide Zahlungen gibt es jeweils einen eigenen Transaktionsnachweis.
Die Rechnung erläutert die Forderung über £240. Die beiden Quittungen bestätigen die eingegangenen Beträge, während die Transaktionsaufzeichnungen dem Inhaber helfen, die Zahlungsergebnisse zu prüfen. Eine Suche allein nach £240 würde die zweiteilige Zahlung nicht erkennen lassen. Wenn alles mit der Bestellreferenz verknüpft ist, wird der Ablauf nachvollziehbar.
Ob die Prüfung erfolgreich war, lässt sich konkret feststellen: Eine Person, die nicht am Verkauf beteiligt war, kann die Rechnung finden, beide Zahlungen identifizieren und erklären, warum kein Restbetrag offen ist. Wird eine Transaktion als ausstehend statt als abgeschlossen angezeigt, sollte der Inhaber ihren aktuellen Status prüfen, anstatt davon auszugehen, dass die Quittung die Frage klärt.
Unstimmigkeiten prüfen, bevor Sie Lücken schließen
Wenn die Aufzeichnungen voneinander abweichen, beginnen Sie mit der Referenz und dem zeitlichen Ablauf, nicht nur mit dem Betrag. Zwei Kunden können denselben Gesamtbetrag ausgeben, und das Zahlungsdatum kann vom Datum des Geldeingangs auf einem Konto abweichen. Auch eine Sammelauszahlung kann sich von einem einzelnen Verkauf unterscheiden. Prüfen Sie daher die verfügbaren Transaktions- und Auszahlungsdetails, bevor Sie Schlussfolgerungen ziehen.
Bewahren Sie die Originalbelege auf und ergänzen Sie einen klaren Vermerk zu allen ungeklärten Punkten. Ändern Sie ein Dokument nicht stillschweigend, damit die Zahlen übereinstimmen. Wenn ein Kunde fragt, ob er bezahlt hat, erklären Sie, was Sie bestätigen können und was noch geprüft werden muss, ohne Transaktionsinformationen anderer Kunden offenzulegen.
- Gleichen Sie die Bestell- oder Rechnungsreferenz, den Betrag und die relevanten Daten ab.
- Prüfen Sie, ob Anzahlungen, Teilzahlungen, Rückerstattungen oder abgebrochene Zahlungsversuche vorliegen.
- Prüfen Sie den erfassten Zahlungsstatus, statt sich allein auf einen Screenshot zu verlassen.
- Wenden Sie sich bei unklaren Transaktionsergebnissen an Ihren Zahlungsanbieter und bei Fragen zur Verbuchung an Ihre Buchhaltung.
Eine nachvollziehbare Belegkette für Ihre Buchhaltung vorbereiten
Legen Sie einen einheitlichen Ablageort für Kaufbelege und zugehörige Zahlungsnachweise fest. Verwenden Sie aussagekräftige Referenzen, halten Sie Dateien lesbar und vermerken Sie fehlende Unterlagen. Geben Sie Ihrer Buchhaltung eine kurze Erläuterung zu Sonderfällen, etwa einer übertragenen Anzahlung oder einer noch zu klärenden Rückerstattung, statt sie den Ablauf selbst rekonstruieren zu lassen.
NeroBooks bietet Buchhaltungswerkzeuge für Geschäftsunterlagen, Einnahmen, Ausgaben, Belege und Berichte. Bevor Sie einen bestimmten Arbeitsablauf zur Verknüpfung oder Erfassung von Dokumenten einführen, prüfen Sie, welche konkreten Funktionen in Ihrem aktuellen Konto verfügbar sind. Prüfen Sie als nächsten Schritt gemeinsam mit Ihrer Buchhaltung einen kürzlich erfolgten Verkauf und vereinbaren Sie, wie die zugehörigen Nachweise abgelegt werden sollen.
WOHL ZU WISSEN
Häufige Fragen
Ersetzt eine als bezahlt markierte Rechnung einen Zahlungsnachweis?
Sie hält eine Bestätigung fest, doch die zugrunde liegenden Zahlungsnachweise helfen zu erklären, wann und wie die Zahlung erfolgt ist. Bewahren Sie die zugehörige Referenz auf, sofern vorhanden, insbesondere bei Ratenzahlungen oder strittigen Zahlungsergebnissen.
Muss es für jeden Verkauf im Geschäft drei separate Dokumente geben?
Dies ist ein organisatorischer Ansatz, keine Aussage über gesetzliche Anforderungen. Bei manchen Verkäufen gibt es eine Quittung und einen Zahlungsnachweis, aber keine separate Rechnung. Lassen Sie sich zu den Anforderungen, die für Ihr Unternehmen gelten, fachkundig beraten.
Was ist, wenn eine Quittung fehlt?
Bewahren Sie die vorhandenen Nachweise auf, vermerken Sie, was fehlt, und bitten Sie den Aussteller nach Möglichkeit um eine Kopie. Fragen Sie Ihre Buchhaltung, welche weiteren Erläuterungen sie benötigt, statt einen Ersatz zu erfinden.