

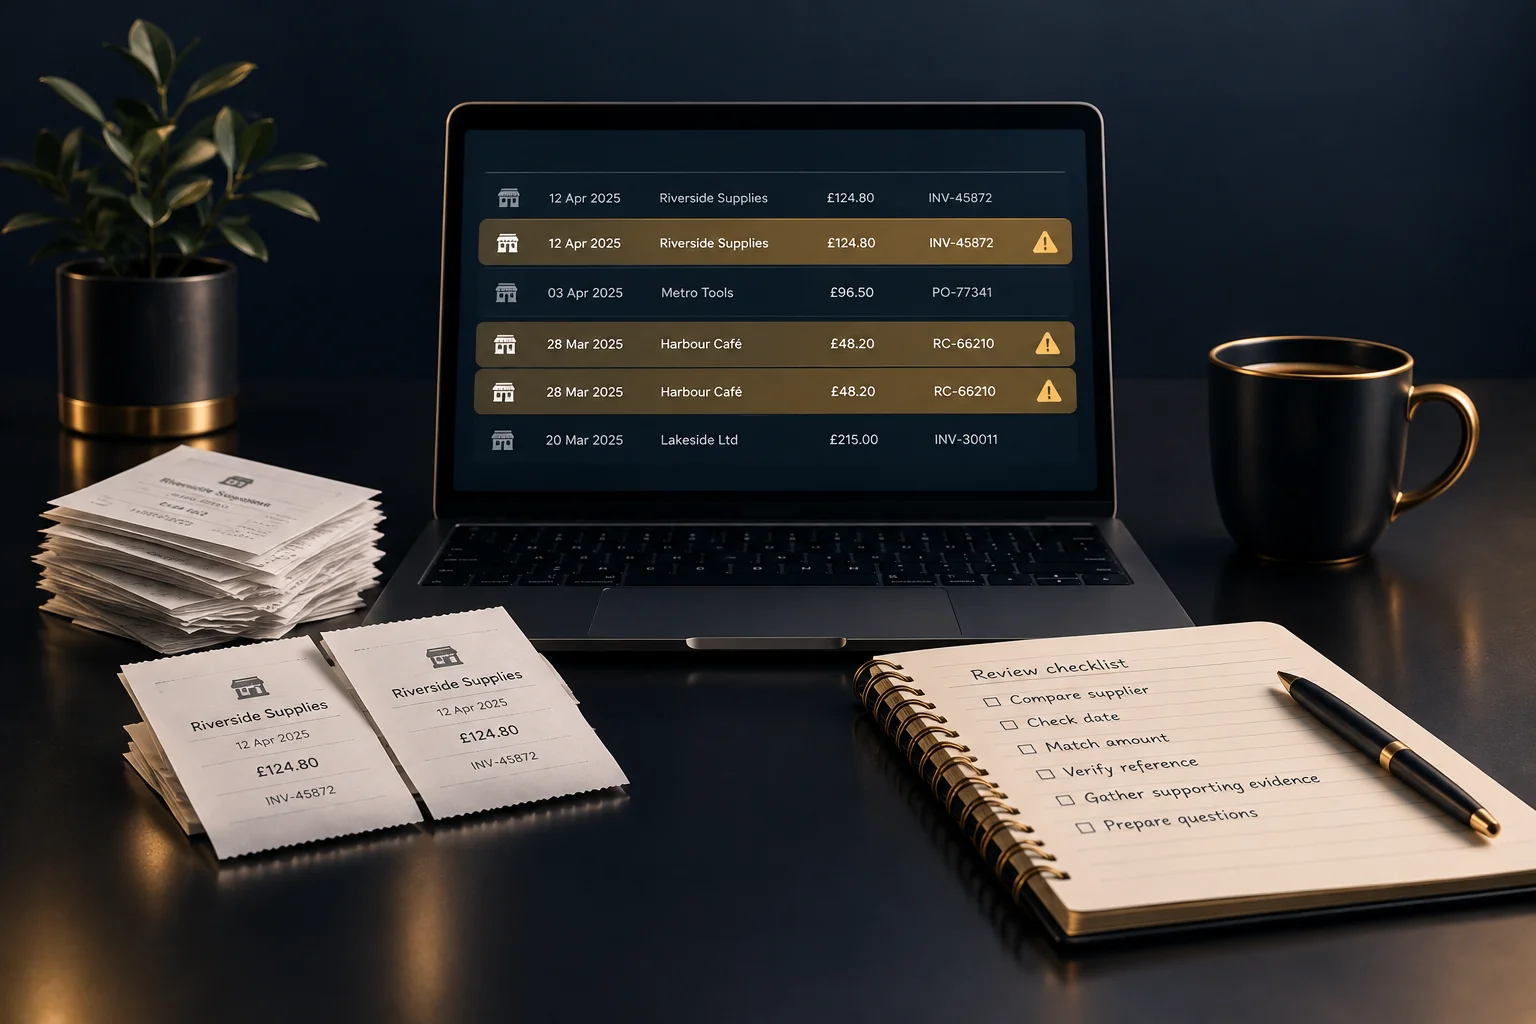
Nisuni nga shenja e problemit dhe përcaktoni kërkimin tuaj
Një tarifim i përsëritur nga një furnitor, një total shpenzimesh papritur i lartë ose dy regjistrime të mbështetura me kuponë të ngjashëm mund të justifikojnë një kontroll më të hollësishëm. Asnjëra prej këtyre nuk provon se ka regjistrime të dyfishta. Filloni me regjistrimet që lidhen me shenjën e problemit, në vend që të bëni ndryshime në të gjithë periudhën.
Përcaktoni qartë kufijtë e shqyrtimit: periudhën, furnitorin ose grupin e regjistrimeve në fjalë. NeroBooks ofron mjete të mbajtjes së kontabilitetit për regjistrimet e biznesit, të ardhurat, shpenzimet, kuponët dhe raportet. Kontrolloni cilat mundësi shfaqjeje, kërkimi ose renditjeje janë të disponueshme në llogarinë tuaj aktuale përpara se të mbështeteni në një mënyrë të caktuar pune. Një listë e veçantë shqyrtimi mund të ndihmojë në organizimin e pyetjeve pa ndryshuar regjistrimet bazë.
- Shënoni çfarë e shkaktoi shqetësimin dhe cilat regjistrime prek ai.
- Mblidhni regjistrimet përkatëse dhe dokumentet mbështetëse.
- Caktojini secilit çift të dyshuar një identifikues në listën tuaj të shqyrtimit.
Krahasoni katër të dhëna përpara se ta quani një regjistrim të dyfishtë
Kontrolloni krah për krah furnitorin, datën, shumën dhe referencën. Emrat e furnitorëve mund të ndryshojnë pak midis një fature dhe një kuponi, prandaj krahasoni dokumentet në vend që të mbështeteni vetëm te emri. Edhe datat duhen parë në kontekst: data e blerjes, data e faturës dhe data e pagesës mund të ndryshojnë pa nënkuptuar shpenzime të veçanta.
Një shumë identike është një tregues, jo një përfundim. Abonimet e rregullta, porositë e përsëritura dhe tarifat standarde të dorëzimit mund të krijojnë përputhje të ligjshme. Një referencë e njëjtë fature e forcon arsyen për verifikim, por konfirmoni se ajo identifikon transaksionin dhe jo një llogari klienti apo një porosi që përfshin disa dokumente.
- Krahasoni të dhënat e furnitorit dhe atë që është blerë.
- Përcaktoni se çfarë përfaqëson secila datë.
- Kontrolloni që shumat të krahasohen mbi të njëjtën bazë.
- Verifikoni referencat specifike të transaksionit kundrejt dokumenteve origjinale.
Nëse regjistrimet ende përputhen, ndiqni provat
Përcaktoni nëse keni dy regjistrime për një shpenzim, dy shpenzime reale apo dokumente të ndryshme që lidhen me të njëjtën blerje. Një faturë dhe konfirmimi i pagesës së saj nuk janë automatikisht prova për dy blerje. Po kështu, dy kuponë me të njëjtën shumë totale mund të lidhen me porosi të veçanta.
Shembull hipotetik: një ekip zyre gjen dy regjistrime prej £84 për artikuj kancelarie nga i njëjti furnitor, me data një ditë larg njëra-tjetrës. Njëri ka referencën e faturës ST-214; tjetri nuk ka referencë dhe mbështetet nga një kupon pagese me kartë. Të dy dokumentet tregojnë të njëjtat të dhëna të porosisë. Ekipi shënon një dublim të dyshuar dhe i kërkon personit që mban kontabilitetin të konfirmojë se si duhen trajtuar regjistrimet. Nëse dokumentet do të tregonin dy porosi të ndryshme, të dy regjistrimet mund të ishin të vlefshme.
- Lexoni zërat e detajuar ose përshkrimin e blerjes, jo vetëm shumën totale.
- Kontrolloni nëse dokumentet përshkruajnë një blerje apo blerje të veçanta.
- Shënoni se çfarë e mbështet përfundimin tuaj dhe çfarë mbetet e paqartë.
Përcillni paqartësitë për sqarim pa humbur gjurmën e dokumentacionit
Mos e fshini një regjistrim pa e dokumentuar vetëm sepse duket i përsëritur. Ruani provat mbështetëse dhe përdorni listën tuaj të shqyrtimit për të dalluar dublimet e dyshuara, përputhjet e shpjeguara dhe rastet e pazgjidhura. Nëse llogaria juaj ofron një mënyrë të përshtatshme për t'i shënuar regjistrimet për shqyrtim, verifikoni si funksionon përpara se ta përdorni; përndryshe, mbajini pyetjet veçmas.
Dërgojini personit që mban kontabilitetin një kërkesë të përqendruar për sqarim, që përmban identifikuesit e të dy regjistrimeve, katër të dhënat e krahasimit, dokumentet mbështetëse dhe arsyen e shqetësimit tuaj. Kur mungojnë provat, kërkojini fillimisht sqarim personit që ka dorëzuar shpenzimin. Nëse paqartësia lidhet me mënyrën si funksionon programi, kërkoni ndihmë përmes kanalit të mbështetjes që është i disponueshëm për llogarinë tuaj, në vend që të provoni ndryshime në regjistrimet reale.
- Caktoni një përgjegjës për të siguruar informacionin që mungon.
- Bëni një pyetje konkrete në vend që thjesht ta cilësoni një regjistrim si të gabuar.
- Bini dakord për çdo korrigjim me personin përgjegjës për mbajtjen e kontabilitetit.
- Dokumentoni vendimin dhe shpjegimin që e mbështet.
Kontrolloni nëse shqyrtimi e ka zgjidhur vërtet problemin
Suksesi nuk është thjesht një shumë totale më e ulët e shpenzimeve. Çdo çift regjistrimesh i dyshuar duhet të ketë një rezultat të shpjegueshëm: blerje të veçanta të vlefshme, një dublim të konfirmuar të trajtuar siç duhet, ose një çështje të hapur me një përgjegjës të caktuar. Pas korrigjimeve të dakordësuara, rishikoni regjistrimet e prekura dhe raportin përkatës për të kontrolluar që rezultati përputhet me vendimin.
Përdorini gjetjet e përsëritura për të përmirësuar dorëzimin e dokumentacionit. Nëse stafi dorëzon rregullisht si faturën, ashtu edhe kuponin për të njëjtën blerje, kërkojuni ta tregojnë qartë lidhjen mes tyre. Hapi juaj i radhës është të përgatitni një listë të vetme shqyrtimi për periudhën e prekur, të bashkëngjitni ose të gjeni provat dhe të organizoni një diskutim të shkurtër me personin që mban kontabilitetin për zërat e pazgjidhur.
ËSHTË MIRË TË DIHET
Pyetje të shpeshta
A janë gjithmonë dublime dy shpenzime me të njëjtën shumë?
Jo. Blerjet e përsëritura dhe tarifimet periodike mund të kenë shuma totale identike. Krahasoni furnitorin, datat, referencat dhe të dhënat e blerjes përpara se të nxirrni një përfundim.
Po nëse një shpenzim nuk ka referencë?
Përdorni kuponin, përshkrimin e blerjes dhe provat e tjera të disponueshme për ta shqyrtuar. Kërkojini sqarim personit që e ka dorëzuar dhe lëreni zërin të pazgjidhur nëse provat janë të pamjaftueshme.
A i gjen automatikisht NeroBooks shpenzimet e dyfishuara?
Mos supozoni se zbulimi automatik i dublimeve është i disponueshëm. Kontrolloni veçoritë në llogarinë tuaj aktuale dhe përdorni një proces të dokumentuar krahasimi kur është e nevojshme.
A duhet ta fshijmë një dublim të dyshuar përpara shqyrtimit?
Jo. Ruani provat, shënoni problemin e konstatuar dhe bini dakord për veprimin e duhur me kontabilistin tuaj ose me personin përgjegjës për regjistrat.