

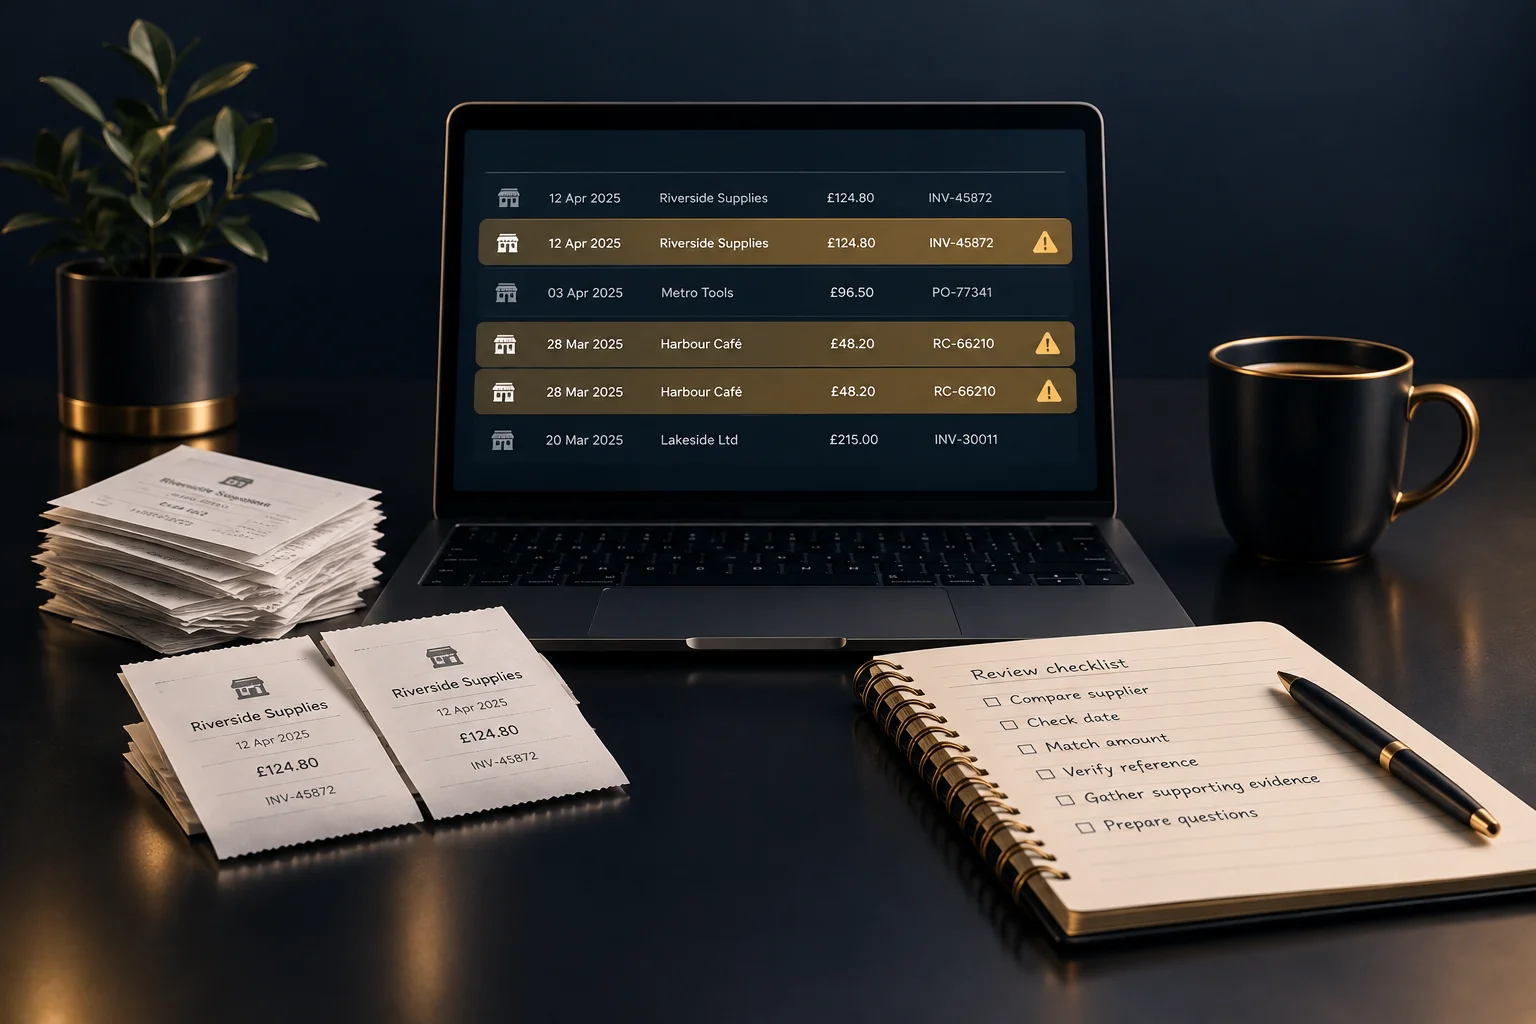
Počnite od uočenog problema i odredite obim pretrage
Ponovljeno zaduženje dobavljača, neočekivano visok ukupan iznos troškova ili dva zapisa potkrijepljena sličnim računima mogu biti razlog za detaljniju provjeru. Ništa od toga ne dokazuje dupliranje. Počnite od evidencija povezanih s uočenim problemom, umjesto da unosite izmjene za cijeli period.
Jasno odredite obim pregleda: period, dobavljača ili grupu evidencija na koje se odnosi. NeroBooks pruža knjigovodstvene alate za poslovne evidencije, prihode, troškove, račune i izvještaje. Provjerite koje su opcije pregleda, pretrage ili sortiranja dostupne na vašem trenutnom nalogu prije nego što se oslonite na određeni postupak rada. Zasebna lista za pregled može pomoći u organizovanju pitanja bez mijenjanja izvornih evidencija.
- Zabilježite šta je izazvalo sumnju i na koje se evidencije odnosi.
- Prikupite relevantne zapise i prateću dokumentaciju.
- Svakom sumnjivom paru dodijelite oznaku na listi za pregled.
Uporedite četiri podatka prije nego što zapis proglasite duplikatom
Provjerite dobavljača, datum, iznos i referencu jedne pored drugih. Nazivi dobavljača mogu se neznatno razlikovati na fakturi i računu, pa uporedite dokumente umjesto da se oslanjate samo na naziv. I datume treba sagledati u kontekstu: datum kupovine, datum fakture i datum plaćanja mogu se razlikovati, a da to ne znači da je riječ o zasebnim troškovima.
Identičan iznos je naznaka, a ne konačan zaključak. Redovne pretplate, ponovljene narudžbe i standardne naknade za dostavu mogu dovesti do opravdanih podudaranja. Ista referenca fakture dodatno opravdava provjeru, ali potvrdite da označava transakciju, a ne korisnički račun ili narudžbu koja obuhvata više dokumenata.
- Uporedite podatke o dobavljaču i ono što je kupljeno.
- Utvrdite šta predstavlja svaki datum.
- Provjerite da li se iznosi upoređuju na istoj osnovi.
- Uporedite referentne oznake konkretnih transakcija sa izvornom dokumentacijom.
Ako se zapisi i dalje podudaraju, pratite dokaze
Utvrdite da li imate dvije evidencije jednog troška, dva stvarna troška ili različite dokumente koji se odnose na istu kupovinu. Faktura i potvrda o njenom plaćanju nijesu automatski dokaz o dvije kupovine. Isto tako, dva računa sa istim ukupnim iznosom mogu se odnositi na odvojene narudžbine.
Hipotetički primjer: kancelarijski tim pronalazi dvije stavke za kancelarijski materijal u iznosu od £84 kod istog dobavljača, sa datumima koji se razlikuju za jedan dan. Jedna ima referentnu oznaku fakture ST-214; druga nema referentnu oznaku i potkrijepljena je potvrdom o plaćanju karticom. Oba dokumenta prikazuju iste podatke o narudžbini. Tim evidentira sumnju na duplikat i traži od knjigovođe da potvrdi kako treba postupiti sa tim stavkama. Ako bi dokumenti umjesto toga prikazivali dvije različite narudžbine, obje stavke mogle bi biti ispravne.
- Pročitajte pojedinačne stavke ili opis kupovine, a ne samo ukupan iznos.
- Provjerite da li dokumenti opisuju jednu kupovinu ili odvojene kupovine.
- Zabilježite šta potkrepljuje vaš zaključak, a šta ostaje nejasno.
Proslijedite nejasnoće na provjeru uz očuvanje traga
Nemojte brisati zapis bez napomene samo zato što izgleda kao ponovljeni unos. Sačuvajte prateće dokaze i pomoću liste za provjeru razdvojite moguće duplikate, podudaranja za koja postoji objašnjenje i neriješene slučajeve. Ako na vašem nalogu postoji odgovarajući način za označavanje zapisa za provjeru, provjerite kako funkcioniše prije nego što ga upotrijebite; u suprotnom, pitanja vodite odvojeno.
Pošaljite knjigovođi konkretan upit koji sadrži identifikatore oba zapisa, četiri podatka za poređenje, prateću dokumentaciju i razlog za zabrinutost. Ako nedostaju dokazi, prvo zatražite pojašnjenje od osobe koja je prijavila trošak. Ako se nedoumica odnosi na način rada softvera, zatražite pomoć putem kanala podrške dostupnog za vaš nalog, umjesto da isprobavate izmjene na stvarnim zapisima.
- Odredite osobu odgovornu za pribavljanje informacija koje nedostaju.
- Postavite konkretno pitanje umjesto da samo označite stavku kao pogrešnu.
- Dogovorite svaku ispravku sa osobom odgovornom za vođenje poslovnih knjiga.
- Zabilježite odluku i obrazloženje koje je potkrepljuje.
Provjerite da li je pregled zaista riješio problem
Uspjeh nije samo manji ukupan iznos troškova. Svaki par za koji postoji sumnja treba da ima ishod koji se može obrazložiti: odvojene ispravne kupovine, potvrđen duplikat koji je obrađen na odgovarajući način ili otvoreno pitanje za koje je određena odgovorna osoba. Nakon dogovorenih ispravki, ponovo pregledajte obuhvaćene zapise i odgovarajući izvještaj kako biste provjerili da li rezultat odgovara odluci.
Iskoristite nalaze koji se ponavljaju da poboljšate predaju dokumentacije. Ako zaposleni redovno dostavljaju i fakturu i račun za jednu kupovinu, zamolite ih da jasno naznače njihovu povezanost. Vaš sljedeći korak je da pripremite jednu listu za provjeru za obuhvaćeni period, priložite ili pronađete dokaze i dogovorite kratak razgovor sa knjigovođom o neriješenim stavkama.
DOBRO JE ZNATI
Česta pitanja
Da li su dva troška sa istim iznosom uvijek duplikati?
Ne. Ponovljene kupovine i periodične naplate mogu imati iste ukupne iznose. Uporedite dobavljača, datume, referentne oznake i detalje kupovine prije nego što donesete zaključak.
Šta ako trošak nema referentnu oznaku?
Za provjeru koristite račun, opis kupovine i druge dostupne dokaze. Zatražite pojašnjenje od osobe koja je prijavila trošak i ostavite stavku neriješenom ako nema dovoljno dokaza.
Da li NeroBooks automatski pronalazi duplirane troškove?
Nemojte pretpostavljati da je automatsko otkrivanje duplikata dostupno. Provjerite funkcije na svom trenutnom nalogu i po potrebi koristite dokumentovan postupak poređenja.
Da li treba da izbrišemo mogući duplikat prije provjere?
Ne. Sačuvajte dokaze, označite sumnjivu stavku i dogovorite odgovarajuće postupanje sa svojim knjigovođom ili osobom odgovornom za evidenciju.