

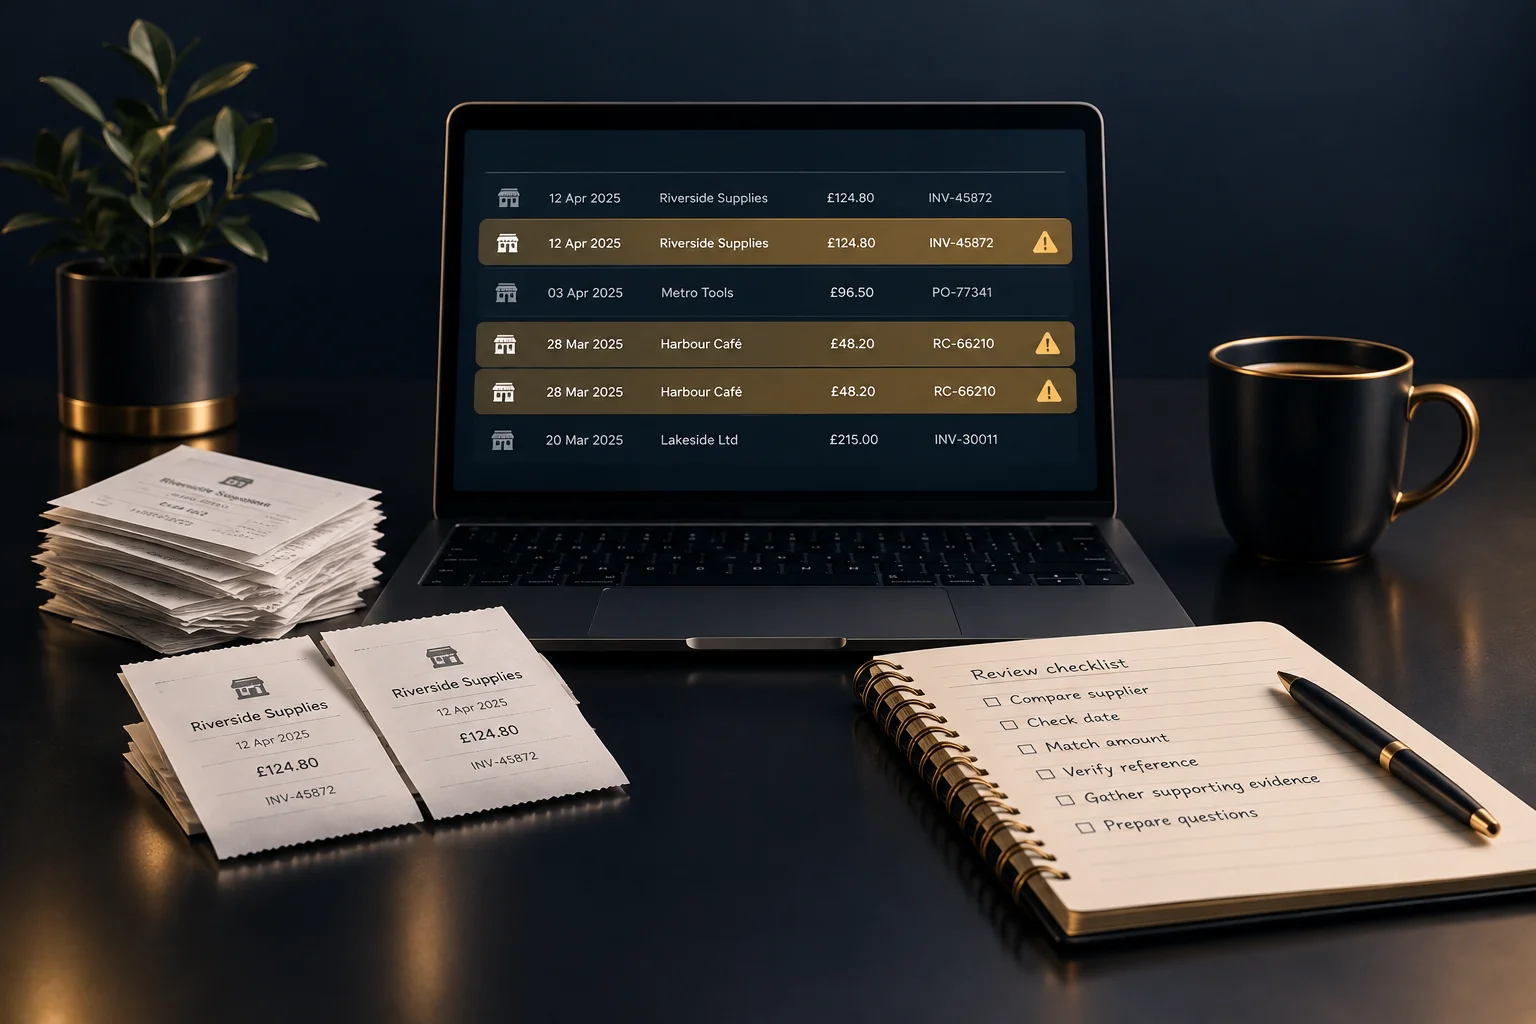
Ξεκινήστε από την ένδειξη και ορίστε το εύρος της αναζήτησής σας
Μια επαναλαμβανόμενη χρέωση προμηθευτή, ένα απροσδόκητα υψηλό σύνολο εξόδων ή δύο καταχωρίσεις που συνοδεύονται από παρόμοιες αποδείξεις μπορούν να δικαιολογήσουν μια πιο προσεκτική εξέταση. Κανένα από αυτά δεν αποδεικνύει διπλή καταχώριση. Ξεκινήστε από τις καταχωρίσεις που σχετίζονται με την ένδειξη, αντί να κάνετε αλλαγές σε ολόκληρη την περίοδο.
Ορίστε σαφώς το εύρος του ελέγχου: την περίοδο, τον προμηθευτή ή την ομάδα καταχωρίσεων που αφορά. Το NeroBooks παρέχει εργαλεία τήρησης λογιστικών βιβλίων για επιχειρηματικές καταχωρίσεις, έσοδα, έξοδα, αποδείξεις και αναφορές. Ελέγξτε ποιες επιλογές προβολής, αναζήτησης ή ταξινόμησης είναι διαθέσιμες στον τρέχοντα λογαριασμό σας πριν βασιστείτε σε μια συγκεκριμένη ροή εργασίας. Μια ξεχωριστή λίστα ελέγχου μπορεί να βοηθήσει στην οργάνωση των ερωτημάτων χωρίς να τροποποιηθούν οι αρχικές καταχωρίσεις.
- Σημειώστε τι προκάλεσε την ανησυχία και ποιες καταχωρίσεις επηρεάζει.
- Συγκεντρώστε τις σχετικές καταχωρίσεις και τα συνοδευτικά παραστατικά.
- Αντιστοιχίστε ένα αναγνωριστικό σε κάθε ύποπτο ζεύγος στη λίστα ελέγχου σας.
Συγκρίνετε τέσσερα στοιχεία πριν χαρακτηρίσετε μια καταχώριση διπλή
Ελέγξτε προμηθευτή, ημερομηνία, ποσό και αριθμό αναφοράς δίπλα δίπλα. Τα ονόματα των προμηθευτών μπορεί να διαφέρουν ελαφρώς μεταξύ τιμολογίου και απόδειξης, γι’ αυτό συγκρίνετε τα παραστατικά αντί να βασίζεστε μόνο στο όνομα. Οι ημερομηνίες χρειάζονται επίσης ερμηνεία στο πλαίσιό τους: η ημερομηνία αγοράς, η ημερομηνία τιμολογίου και η ημερομηνία πληρωμής μπορεί να διαφέρουν χωρίς αυτό να σημαίνει ότι πρόκειται για ξεχωριστά έξοδα.
Ένα πανομοιότυπο ποσό είναι ένδειξη, όχι οριστικό συμπέρασμα. Οι τακτικές συνδρομές, οι επαναλαμβανόμενες παραγγελίες και οι σταθερές χρεώσεις παράδοσης μπορεί να οδηγούν σε ίδια ποσά για πραγματικές συναλλαγές. Ένας κοινός αριθμός αναφοράς τιμολογίου ενισχύει την ανάγκη διερεύνησης, αλλά επιβεβαιώστε ότι προσδιορίζει τη συναλλαγή και όχι έναν λογαριασμό πελάτη ή μια παραγγελία που καλύπτει πολλά παραστατικά.
- Συγκρίνετε τα στοιχεία του προμηθευτή και τι αγοράστηκε.
- Προσδιορίστε τι αντιπροσωπεύει κάθε ημερομηνία.
- Ελέγξτε ότι τα ποσά συγκρίνονται στην ίδια βάση.
- Αντιπαραβάλετε τους κωδικούς αναφοράς της συγκεκριμένης συναλλαγής με τα πρωτότυπα παραστατικά.
Αν οι καταχωρίσεις εξακολουθούν να ταυτίζονται, ακολουθήστε τα αποδεικτικά στοιχεία
Εξακριβώστε αν έχετε δύο εγγραφές για μία δαπάνη, δύο πραγματικές δαπάνες ή διαφορετικά παραστατικά που αφορούν την ίδια αγορά. Ένα τιμολόγιο και η επιβεβαίωση πληρωμής του δεν αποτελούν αυτομάτως απόδειξη δύο αγορών. Αντίστοιχα, δύο αποδείξεις με το ίδιο συνολικό ποσό μπορεί να αφορούν διαφορετικές παραγγελίες.
Υποθετικό παράδειγμα: μια ομάδα γραφείου εντοπίζει δύο εγγραφές γραφικής ύλης ύψους £84 για τον ίδιο προμηθευτή, με ημερομηνίες που απέχουν μία ημέρα. Η μία έχει κωδικό αναφοράς τιμολογίου ST-214· η άλλη δεν έχει κωδικό αναφοράς και συνοδεύεται από απόδειξη πληρωμής με κάρτα. Και τα δύο παραστατικά εμφανίζουν τα ίδια στοιχεία παραγγελίας. Η ομάδα καταγράφει μια πιθανή διπλοεγγραφή και ζητά από τον υπεύθυνο τήρησης των βιβλίων να επιβεβαιώσει πώς πρέπει να αντιμετωπιστούν οι εγγραφές. Αν, αντίθετα, τα παραστατικά εμφάνιζαν δύο διαφορετικές παραγγελίες, θα μπορούσαν να είναι έγκυρες και οι δύο εγγραφές.
- Διαβάστε τα επιμέρους είδη ή την περιγραφή της αγοράς, όχι μόνο το συνολικό ποσό.
- Ελέγξτε αν τα παραστατικά περιγράφουν μία αγορά ή ξεχωριστές αγορές.
- Καταγράψτε τι στηρίζει το συμπέρασμά σας και τι παραμένει αβέβαιο.
Παραπέμψτε τις αμφιβολίες στον αρμόδιο χωρίς να χάσετε το ιστορικό
Μη διαγράφετε μια εγγραφή χωρίς σχετική καταγραφή επειδή φαίνεται επαναλαμβανόμενη. Διατηρήστε τα αποδεικτικά στοιχεία και χρησιμοποιήστε τη λίστα ελέγχου σας για να διακρίνετε τις πιθανές διπλοεγγραφές, τις αντιστοιχίες που έχουν εξηγηθεί και τις ανεπίλυτες περιπτώσεις. Αν ο λογαριασμός σας διαθέτει κατάλληλο τρόπο επισήμανσης εγγραφών για έλεγχο, επαληθεύστε πώς λειτουργεί πριν τον χρησιμοποιήσετε· διαφορετικά, κρατήστε τα ερωτήματα χωριστά.
Στείλτε στον υπεύθυνο τήρησης των βιβλίων σας ένα στοχευμένο ερώτημα που περιλαμβάνει τα αναγνωριστικά και των δύο εγγραφών, τα τέσσερα στοιχεία σύγκρισης, τα δικαιολογητικά και τον λόγο που σας προβληματίζει η περίπτωση. Όταν λείπουν αποδεικτικά στοιχεία, ζητήστε πρώτα διευκρινίσεις από το άτομο που υπέβαλε τη δαπάνη. Αν η αβεβαιότητα αφορά τη συμπεριφορά του λογισμικού, ζητήστε βοήθεια μέσω του διαθέσιμου καναλιού υποστήριξης για τον λογαριασμό σας, αντί να δοκιμάζετε αλλαγές σε πραγματικές εγγραφές.
- Ορίστε έναν υπεύθυνο για τη συλλογή των πληροφοριών που λείπουν.
- Θέστε ένα συγκεκριμένο ερώτημα αντί να χαρακτηρίζετε απλώς μια εγγραφή λανθασμένη.
- Συμφωνήστε οποιαδήποτε διόρθωση με το άτομο που είναι υπεύθυνο για την τήρηση των βιβλίων.
- Καταγράψτε την απόφαση και την αιτιολόγησή της.
Ελέγξτε ότι ο έλεγχος έχει πράγματι επιλύσει το πρόβλημα
Επιτυχία δεν σημαίνει απλώς χαμηλότερο συνολικό ποσό δαπανών. Για κάθε ύποπτο ζεύγος εγγραφών θα πρέπει να υπάρχει ένα αιτιολογημένο αποτέλεσμα: ξεχωριστές έγκυρες αγορές, μια επιβεβαιωμένη διπλοεγγραφή που αντιμετωπίστηκε κατάλληλα ή ένα εκκρεμές ερώτημα με ορισμένο υπεύθυνο. Μετά τις συμφωνημένες διορθώσεις, επανεξετάστε τις επηρεαζόμενες εγγραφές και τη σχετική αναφορά για να ελέγξετε ότι το αποτέλεσμα συμφωνεί με την απόφαση.
Αξιοποιήστε τα επαναλαμβανόμενα ευρήματα για να βελτιώσετε τη διαδικασία παράδοσης στοιχείων. Αν το προσωπικό υποβάλλει συχνά τόσο τιμολόγιο όσο και απόδειξη για μία αγορά, ζητήστε να δηλώνεται σαφώς η μεταξύ τους σχέση. Το επόμενο βήμα σας είναι να ετοιμάσετε μία λίστα ελέγχου για την περίοδο που αφορά το ζήτημα, να επισυνάψετε ή να εντοπίσετε τα αποδεικτικά στοιχεία και να προγραμματίσετε μια σύντομη συζήτηση με τον υπεύθυνο τήρησης των βιβλίων σας για τα ανεπίλυτα θέματα.
ΚΑΛΟ ΝΑ ΞΕΡΕΤΕ
Συχνές ερωτήσεις
Είναι πάντα διπλοεγγραφές δύο δαπάνες με το ίδιο ποσό;
Όχι. Οι επαναλαμβανόμενες αγορές και οι περιοδικές χρεώσεις μπορεί να έχουν το ίδιο συνολικό ποσό. Συγκρίνετε τον προμηθευτή, τις ημερομηνίες, τους κωδικούς αναφοράς και τα στοιχεία της αγοράς πριν βγάλετε συμπέρασμα.
Τι γίνεται αν μια δαπάνη δεν έχει κωδικό αναφοράς;
Χρησιμοποιήστε την απόδειξη, την περιγραφή της αγοράς και άλλα διαθέσιμα αποδεικτικά στοιχεία για να διερευνήσετε την περίπτωση. Ζητήστε διευκρινίσεις από το άτομο που υπέβαλε τη δαπάνη και αφήστε την περίπτωση ανεπίλυτη αν τα στοιχεία δεν επαρκούν.
Εντοπίζει το NeroBooks αυτόματα διπλοεγγραφές δαπανών;
Μη θεωρείτε δεδομένο ότι είναι διαθέσιμος ο αυτόματος εντοπισμός διπλοεγγραφών. Ελέγξτε τις λειτουργίες του τρέχοντος λογαριασμού σας και χρησιμοποιήστε μια τεκμηριωμένη διαδικασία σύγκρισης όπου χρειάζεται.
Πρέπει να διαγράψουμε μια πιθανή διπλοεγγραφή πριν από τον έλεγχο;
Όχι. Διατηρήστε τα αποδεικτικά στοιχεία, επισημάνετε το ζήτημα και συμφωνήστε για την κατάλληλη ενέργεια με τον λογιστή σας ή το άτομο που είναι υπεύθυνο για τα αρχεία.