

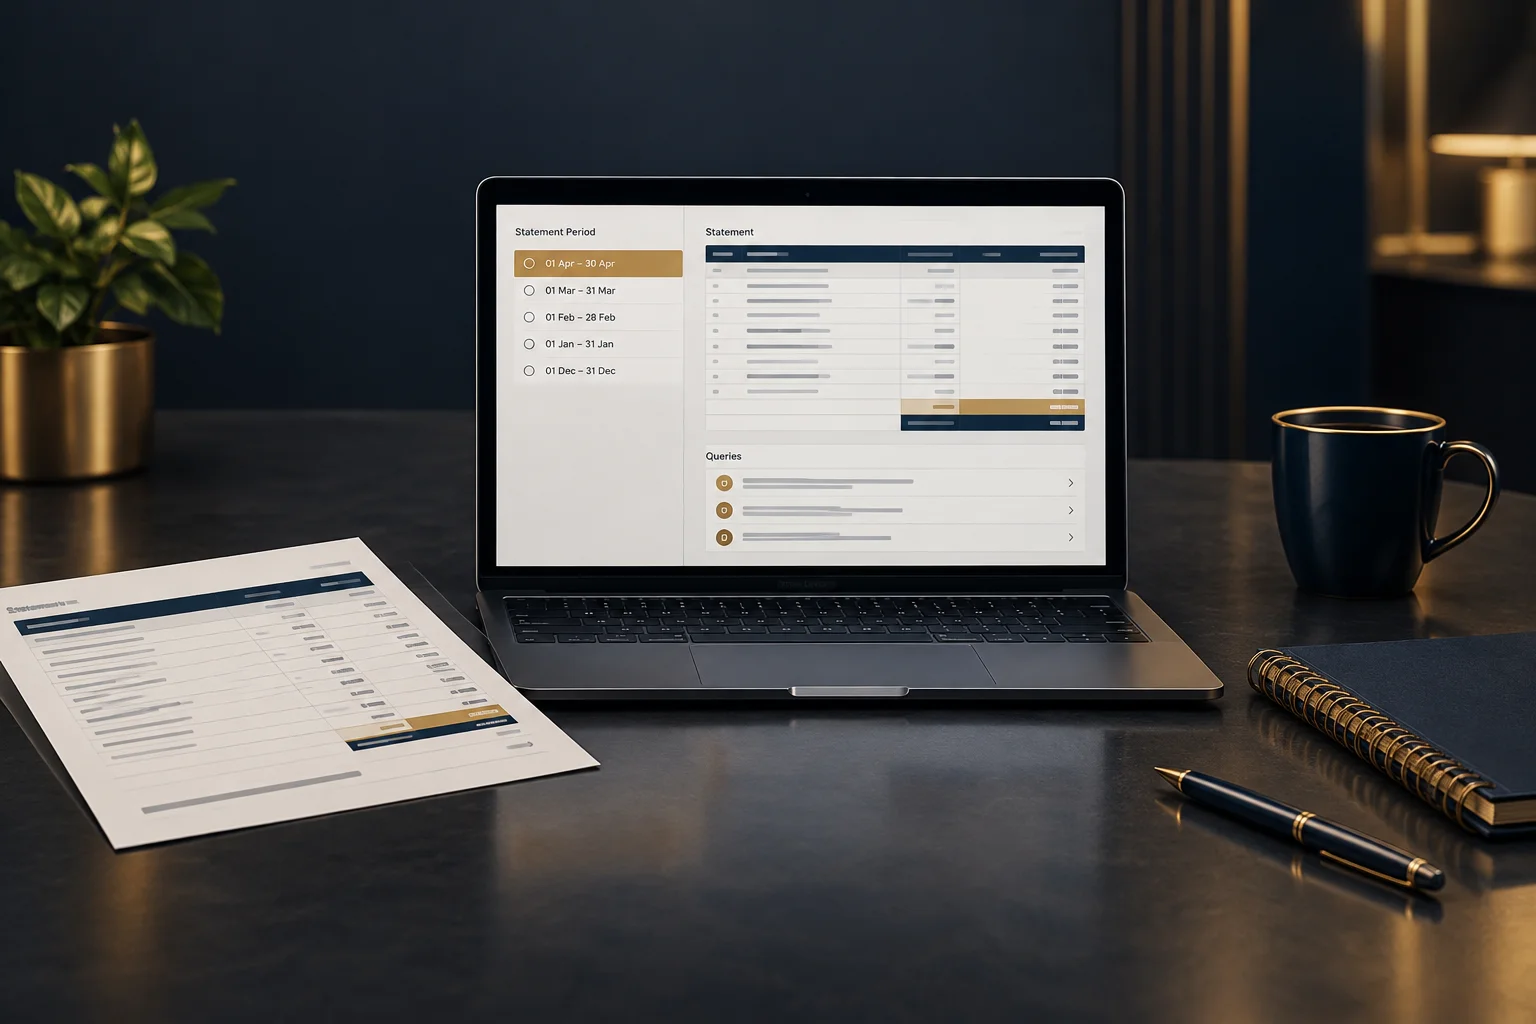
讨论余额前,先明确对账期间
首先确认客户的企业交易账户无误,并明确列出日期范围。说明对账单展示的是该期间内的交易,还是截止日期时所有未结项目。这两种视图回答的问题不同:期间视图有助于核查近期交易,未结项目视图则有助于识别仍未结清的款项。
核查期初余额与此前记录之间的对应关系。如果客户有多家分支机构或多个采购账户,应明确说明这份对账单涵盖哪个账户,而不要假定其财务团队能够自行识别。截至四月30日编制的对账单不一定会反映五月1日入账的一笔付款;应解释这一时间差异,而不是将其视为双方存在分歧。
- 确认账户名称和账户编号。
- 注明对账期间、截止日期和对账单类型。
- 根据此前记录核对期初余额。
使用便于客户查找凭据的参考编号
对于每张发票,应始终使用其记录中的编号和日期。在相关且信息可用的情况下,附上客户的采购订单编号或相关送货单编号。不要用一种单据代替另一种:送货单用于追溯交货情况,而发票用于记录应收费用。客户可能需要同时查看这两种单据,才能核查疑问。
根据您掌握的信息核查已记录的付款。如果客户表示已付款,但您尚无法匹配该笔款项,请通过日常业务联系渠道询问付款日期、金额和参考编号。应将其描述为待匹配款项,而不是已确认的调整。避免索取不必要的银行信息。
将对账单与待核实事项分开列示
确保对账单如实反映原始账户记录。将尚未解决的事项列入单独的问题清单或附带说明中,并使用相同的参考编号。例如,应区分客户提出疑问的发票与已经入账的调整。否则,一个看似有帮助的修订总额可能被误认为是双方已确认的账户余额。
将这些事项分开处理,也能让沟通更有效。不要让客户解释整个余额,而应针对每个事项提出一个可明确回答的问题:对哪笔交付有疑问、付款时使用了哪个参考编号,或缺少哪份单据?为每个问题指定内部负责人,并与客户约定下次反馈时间,但在核查完成前不要承诺处理结果。
- 列出参考编号,并在旁边注明相关问题。
- 说明哪些情况已确认,哪些仍需核查。
- 记录由谁负责调查,以及下次联系日期。
假设示例:用清晰的沟通取代含糊的总额
改进前:供应商向客户发送电子邮件:“您四月份的账户余额为 £1,240。请安排付款。”客户回复称,自己已经支付了 £400,而且有一批交付的货物数量不足。双方的邮件均未明确指出相关发票、付款日期或送货单,因此讨论陷入僵局。
改进后:供应商发送账户 T104 的对账单,涵盖四月1–30日,并写道:“截至四月30日,记录的期末余额为 £1,240。您已告知我们,您于五月1日支付了 £400;请确认该笔付款的参考编号,以便我们进行匹配。您提出的数量疑问涉及发票 INV-218 和送货单 DN-206。我们正在单独核查此事,目前尚未记录任何调整。”
随后,附带说明中会注明供应商的联系人,并提出下次反馈日期。不会仅仅因为客户报告已付款,就将£840列为双方已确认的余额。沟通是否有效,可以从实际结果判断:客户能够找到确切的单据、提供缺失的参考编号,并了解哪个问题仍在核查中。
核查交接信息,再发送明确的下一步行动要求
发送前,请一位同事从对账单上的某张发票追溯至其支持记录。他们能否在无需您解释的情况下,识别账户、理解截止时间,并找到相关问题?如果不能,请完善参考编号或附带说明。通过双方通常约定的渠道,将对账单发送给客户的适当联系人。
NeroTrade支持批发业务流程,包括送货单、贸易账户、发票、对账单、路线及收款。在决定如何准备或调取记录之前,请先确认您的商户账户已启用哪些功能。无论采用哪种流程,下一步行动都相同:审核一份客户对账单,厘清不明确的参考编号,并且只索取推动各项待解决问题所需的信息。
重要信息
常见问题
有争议的发票是否应该从对账单中移除?
不要仅仅为了让沟通更容易就将其移除。应确保对账单与已入账记录保持一致,并单独说明争议情况。任何调整都应在核查并入账后,再反映到对账单中。
如果付款在截止时间之后到账,该怎么办?
说明对账单反映的是截至其截止日期的记录。后续付款经确认并匹配后,如有需要,应提供更新后的账务情况,并明确区分其与原对账单。
我应该附上每一张送货单吗?
不一定。先提供清晰的参考编号,再根据具体问题提供有助于解答的证明文件。发送前,请核查附件是否对应正确的客户账户。