

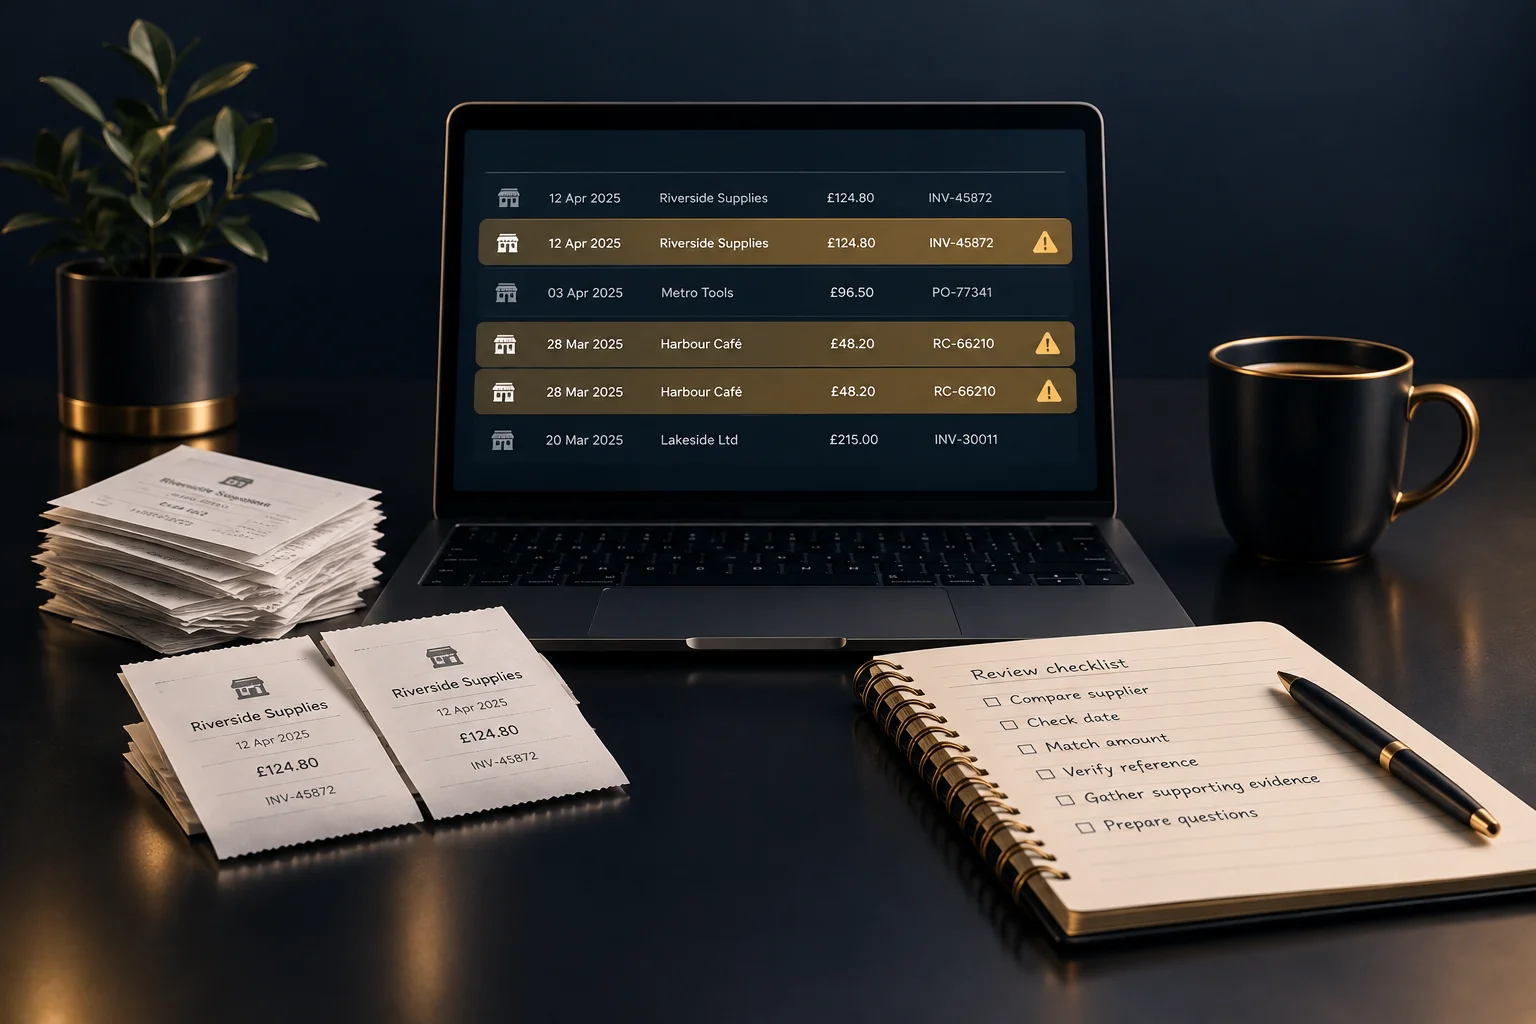
从异常迹象入手,明确查找范围
供应商重复收费、费用总额异常偏高,或两条记录所附的收据相似,都值得进一步核查。但这些情况都不能证明存在重复。应从出现异常迹象的相关记录入手,而不是修改整个期间的记录。
明确审核范围:涉及的期间、供应商或记录批次。NeroBooks 提供用于管理业务记录、收入、费用、收据和报表的记账工具。在采用某一工作流程之前,请先确认您当前账户中有哪些可用的查看、搜索或排序选项。单独建立审核清单,有助于整理问题,同时不改动原始记录。
- 记下引起疑虑的原因,以及涉及哪些记录。
- 收集相关条目和佐证文件。
- 在审核清单中,为每组疑似重复的记录分配一个标识编号。
认定重复前,先对比四项信息
逐项并排核对供应商、日期、金额和参考编号。发票与收据上的供应商名称可能略有不同,因此应对比文件内容,而不是仅凭名称判断。日期也需要结合具体情况来看:采购日期、发票日期和付款日期可能不同,但这并不意味着它们对应不同的费用。
金额完全相同只是线索,并非定论。定期订阅、重复下单和标准运费都可能产生金额相同的真实费用。发票参考编号相同,更值得进一步核查,但需确认该编号标识的是这笔交易,而不是客户账户或涵盖多份单据的订单。
- 核对供应商信息和购买内容。
- 确认每个日期代表什么。
- 检查各项金额是否按相同口径进行比较。
- 将交易专属参考编号与原始单据进行核对。
如果记录仍然吻合,继续追查证据
判断这些记录究竟是同一笔费用的两条记录、两笔真实发生的费用,还是与同一次采购相关的不同单据。发票及其付款确认凭证并不必然证明存在两次采购。同样,总额相同的两张收据也可能对应不同订单。
假设示例:某办公室团队发现,同一供应商有两条金额均为 £84 的文具费用记录,日期相差一天。其中一条的发票参考编号为 ST-214;另一条没有参考编号,但附有刷卡收据。两份单据显示的订单详情相同。团队将其记为疑似重复,并请记账人员确认应如何处理这些记录。如果单据显示的是两个不同订单,那么两条记录都可能有效。
- 阅读明细项目或采购描述,不要只看总额。
- 检查单据描述的是同一次采购,还是不同的采购。
- 记录支持您结论的依据,以及仍不确定的事项。
将不确定的问题提交处理,同时保留追溯线索
不要仅因某条记录看起来重复就直接将其删除而不作说明。保留佐证材料,并在核查清单中区分疑似重复、已有合理解释的相同记录和尚未解决的情况。如果您的账户提供合适的待核查标记方式,请先确认其使用方法再操作;否则,请单独记录相关疑问。
向记账人员发送一份有针对性的询问,包含两条记录的标识、上述四项比较信息、佐证单据以及您产生疑虑的原因。如果缺少证据,请先向提交费用的人员询问澄清。如果疑问涉及软件的运行方式,请通过您账户可用的支持渠道寻求帮助,不要在正式记录上尝试修改来测试。
- 指定一名负责人获取缺失的信息。
- 提出具体问题,而不是简单地将某条记录标为错误。
- 与负责账务的人员商定任何更正。
- 记录处理决定及其依据说明。
检查审核是否真正解决了问题
处理成功并不只是费用总额降低。每一组疑似重复记录都应有可解释的结果:属于不同的有效采购、已确认重复并妥善处理,或仍有待解决但已指定负责人的问题。完成商定的更正后,重新查看受影响的记录及相关报表,检查结果是否与决定一致。
利用反复发现的问题改进交接流程。如果员工经常同时提交同一次采购的发票和收据,请要求他们明确说明两者的关系。接下来,您应为受影响期间整理一份统一的核查清单,附上或找到相关证据,并安排与记账人员简短讨论尚未解决的事项。
重要信息
常见问题
金额相同的两笔费用一定是重复记录吗?
不一定。重复采购和周期性收费的总额可能相同。在得出结论前,请比较供应商、日期、参考编号和采购详情。
如果一笔费用没有参考编号,该怎么办?
利用收据、采购描述及其他可用证据进行核查。向提交人询问澄清;如果证据不足,则将该项保留为待解决状态。
NeroBooks 会自动查找重复费用吗?
不要假定系统具备自动检测重复记录的功能。请查看您当前账户中的功能,并在需要时按有记录可循的比较流程进行核查。
我们应该在核查前删除疑似重复记录吗?
不应如此。请保留证据,标记疑点,并与您的记账员或记录负责人商定适当的处理措施。