

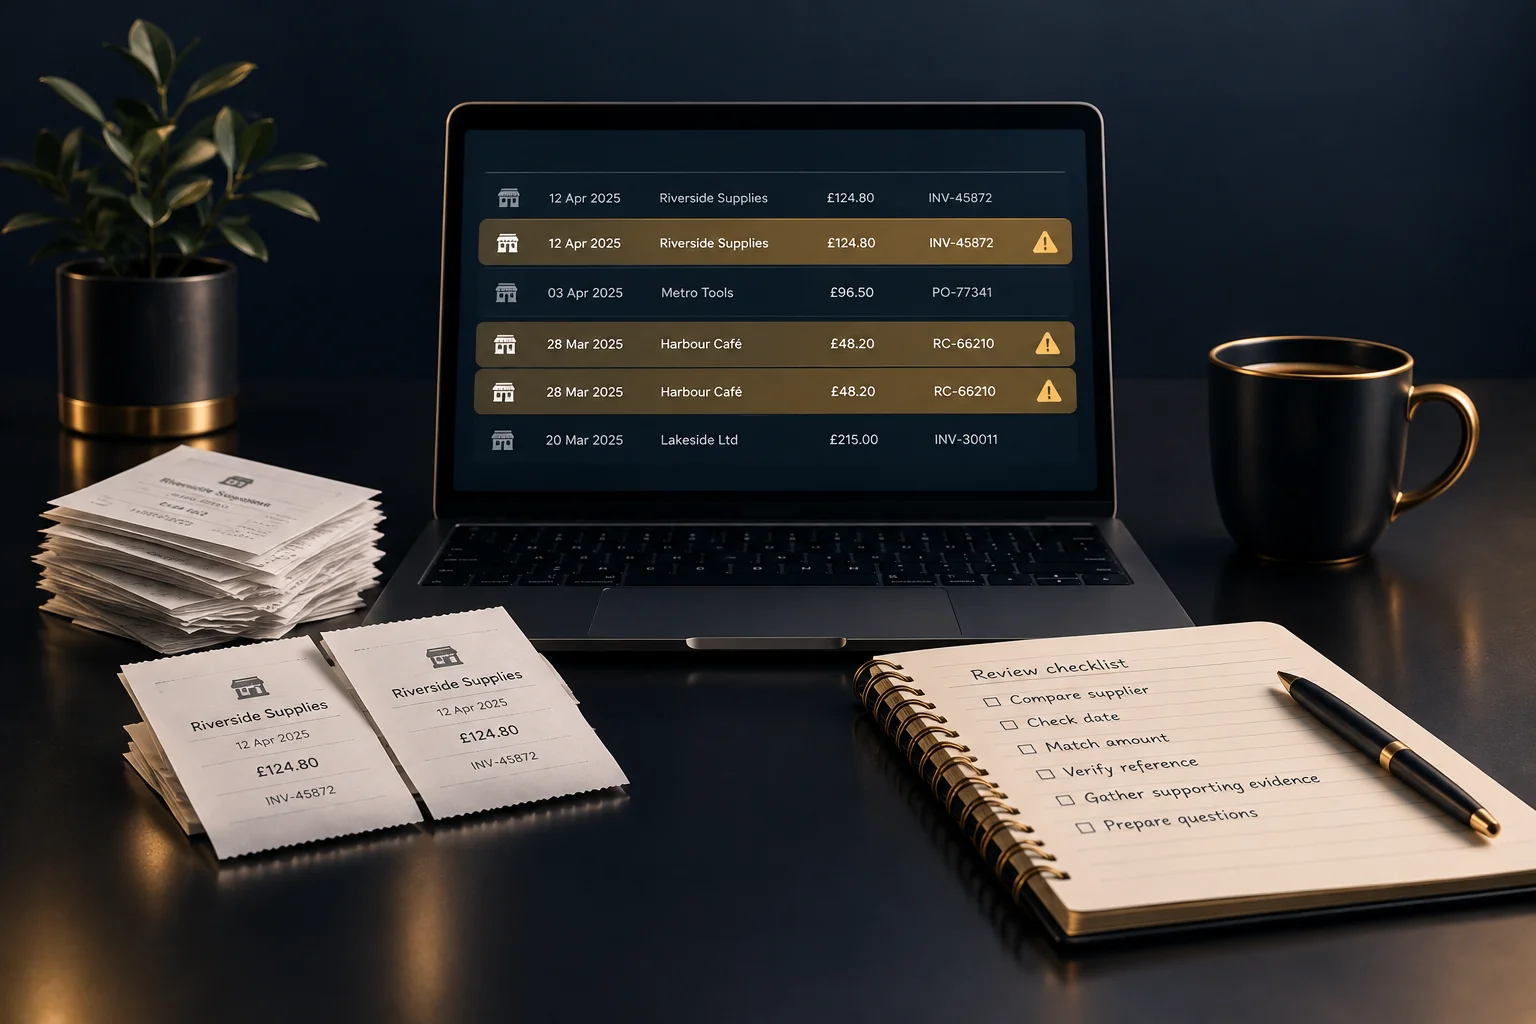
مسئلے کی علامت سے آغاز کریں اور اپنی تلاش کا دائرہ طے کریں
سپلائر کی جانب سے بار بار چارج کیا جانا، اخراجات کا مجموعہ توقع سے زیادہ ہونا یا ملتی جلتی رسیدوں پر مبنی دو اندراجات، سبھی مزید جانچ کی وجہ بن سکتے ہیں۔ ان میں سے کوئی بھی دہرے اندراج کا ثبوت نہیں۔ پوری مدت کے ریکارڈ میں تبدیلیاں کرنے کے بجائے اس علامت سے متعلق ریکارڈ سے آغاز کریں۔
جائزے کی واضح حد مقرر کریں: متعلقہ مدت، سپلائر یا ریکارڈ کا مجموعہ۔ NeroBooks کاروباری ریکارڈ، آمدنی، اخراجات، رسیدوں اور رپورٹوں کے لیے حساب نویسی کے ٹولز فراہم کرتا ہے۔ کسی مخصوص طریقۂ کار پر انحصار کرنے سے پہلے جانچیں کہ آپ کے موجودہ اکاؤنٹ میں دیکھنے، تلاش کرنے یا ترتیب دینے کے کون سے اختیارات دستیاب ہیں۔ جائزے کی الگ فہرست اصل ریکارڈ میں تبدیلی کیے بغیر سوالات کو منظم کرنے میں مدد دے سکتی ہے۔
- نوٹ کریں کہ تشویش کی وجہ کیا بنی اور اس کا تعلق کن ریکارڈ سے ہے۔
- متعلقہ اندراجات اور معاون دستاویزات جمع کریں۔
- اپنی جائزے کی فہرست میں ہر مشتبہ جوڑے کو ایک شناختی علامت دیں۔
کسی اندراج کو دہرا قرار دینے سے پہلے چار تفصیلات کا موازنہ کریں
سپلائر، تاریخ، رقم اور حوالہ کو ساتھ رکھ کر جانچیں۔ انوائس اور رسید پر سپلائر کے نام میں معمولی فرق ہو سکتا ہے، اس لیے صرف نام پر انحصار کرنے کے بجائے دستاویزات کا موازنہ کریں۔ تاریخوں کو بھی سیاق و سباق میں دیکھنا ضروری ہے: خریداری کی تاریخ، انوائس کی تاریخ اور ادائیگی کی تاریخ مختلف ہو سکتی ہیں، اور اس کا لازماً مطلب یہ نہیں کہ یہ الگ الگ اخراجات ہیں۔
یکساں رقم ایک اشارہ ہے، حتمی فیصلہ نہیں۔ باقاعدہ سبسکرپشنز، بار بار دیے جانے والے آرڈرز اور ترسیل کے مقررہ چارجز کے باعث حقیقی اندراجات بھی یکساں ہو سکتے ہیں۔ انوائس کا ایک ہی حوالہ مزید تحقیق کی ضرورت کو تقویت دیتا ہے، لیکن تصدیق کریں کہ وہ کسی کسٹمر اکاؤنٹ یا کئی دستاویزات پر مشتمل آرڈر کے بجائے اسی لین دین کی شناخت کرتا ہے۔
- فراہم کنندہ کی تفصیلات اور خریدی گئی اشیا کا موازنہ کریں۔
- معلوم کریں کہ ہر تاریخ کس چیز کی نمائندگی کرتی ہے۔
- یقینی بنائیں کہ رقوم کا موازنہ ایک ہی بنیاد پر کیا جا رہا ہے۔
- لین دین سے متعلق مخصوص حوالوں کو اصل دستاویزات سے ملائیں۔
اگر اندراجات اب بھی یکساں ہوں تو ثبوت کی بنیاد پر آگے بڑھیں
معلوم کریں کہ آیا آپ کے پاس ایک ہی خرچ کے دو ریکارڈ، دو حقیقی اخراجات، یا ایک ہی خریداری سے متعلق مختلف دستاویزات ہیں۔ ایک انوائس اور اس کی ادائیگی کی تصدیق لازماً دو خریداریوں کا ثبوت نہیں ہوتیں۔ اسی طرح، ایک ہی کُل رقم والی دو رسیدیں الگ الگ آرڈرز سے متعلق ہو سکتی ہیں۔
فرضی مثال: دفتر کی ایک ٹیم کو ایک ہی فراہم کنندہ کے لیے اسٹیشنری کی دو £84 اندراجات ملتی ہیں، جن کی تاریخوں میں ایک دن کا فرق ہے۔ ایک کا انوائس حوالہ ST-214 ہے؛ دوسری کا کوئی حوالہ نہیں اور اس کے ساتھ کارڈ کی رسید موجود ہے۔ دونوں دستاویزات میں آرڈر کی ایک جیسی تفصیلات درج ہیں۔ ٹیم اسے مشتبہ دہرا اندراج قرار دے کر ریکارڈ کرتی ہے اور حسابات سنبھالنے والے سے تصدیق مانگتی ہے کہ ان اندراجات کے ساتھ کیا کیا جائے۔ اگر دستاویزات میں دو مختلف آرڈرز دکھائے گئے ہوتے، تو دونوں اندراجات درست ہو سکتی تھیں۔
- صرف کُل رقم نہیں، بلکہ ہر مد یا خریداری کی تفصیل پڑھیں۔
- دیکھیں کہ دستاویزات ایک خریداری بیان کرتی ہیں یا الگ الگ خریداریوں کو۔
- درج کریں کہ کون سے شواہد آپ کے نتیجے کی تائید کرتے ہیں اور کیا بات ابھی غیر واضح ہے۔
سراغ برقرار رکھتے ہوئے غیر یقینی معاملات متعلقہ ذمہ دار تک پہنچائیں
کسی ریکارڈ کو محض دہرایا ہوا نظر آنے پر خاموشی سے حذف نہ کریں۔ تائیدی شواہد محفوظ رکھیں اور اپنی جائزے کی فہرست استعمال کرتے ہوئے مشتبہ دہرے اندراجات، وضاحت شدہ مماثلتوں اور غیر حل شدہ معاملات میں فرق کریں۔ اگر آپ کے اکاؤنٹ میں ریکارڈز کو جائزے کے لیے نشان زد کرنے کا مناسب طریقہ موجود ہے، تو اسے استعمال کرنے سے پہلے تصدیق کریں کہ وہ کیسے کام کرتا ہے؛ بصورت دیگر سوالات الگ رکھیں۔
حسابات سنبھالنے والے کو ایک واضح اور مخصوص سوال بھیجیں جس میں دونوں ریکارڈز کے شناختی حوالے، موازنے کی چاروں تفصیلات، تائیدی دستاویزات اور آپ کی تشویش کی وجہ شامل ہو۔ جہاں شواہد غائب ہوں، پہلے خرچ جمع کرانے والے شخص سے وضاحت مانگیں۔ اگر غیر یقینی صورت حال سافٹ ویئر کے کام کرنے کے طریقے سے متعلق ہو، تو فعال ریکارڈز پر تبدیلیاں آزمانے کے بجائے اپنے اکاؤنٹ کے لیے دستیاب معاونت کے ذریعے مدد حاصل کریں۔
- گم شدہ معلومات حاصل کرنے کے لیے کسی شخص کو ذمہ داری سونپیں۔
- کسی اندراج کو صرف غلط قرار دینے کے بجائے ایک مخصوص سوال پوچھیں۔
- کسی بھی تصحیح پر حسابات کے ذمہ دار شخص سے اتفاق کریں۔
- فیصلہ اور اس کی تائیدی وضاحت درج کریں۔
جانچیں کہ جائزے سے واقعی مسئلہ حل ہو گیا ہے
کامیابی کا مطلب صرف اخراجات کی کُل رقم کم ہونا نہیں ہے۔ ہر مشتبہ جوڑے کا ایسا نتیجہ ہونا چاہیے جس کی وضاحت کی جا سکے: الگ الگ درست خریداریاں، تصدیق شدہ دہرا اندراج جسے مناسب طریقے سے نمٹا دیا گیا ہو، یا ایسا غیر حل شدہ سوال جس کے لیے کوئی ذمہ دار مقرر ہو۔ متفقہ تصحیحات کے بعد متاثرہ ریکارڈز اور متعلقہ رپورٹ کا دوبارہ جائزہ لیں تاکہ تصدیق ہو سکے کہ نتیجہ فیصلے کے مطابق ہے۔
بار بار سامنے آنے والے نتائج کو کام کی حوالگی بہتر بنانے کے لیے استعمال کریں۔ اگر عملہ اکثر ایک ہی خریداری کے لیے انوائس اور رسید دونوں جمع کراتا ہے، تو ان سے کہیں کہ دونوں کا تعلق واضح کریں۔ آپ کا اگلا قدم متعلقہ مدت کے لیے جائزے کی ایک فہرست تیار کرنا، شواہد منسلک کرنا یا ان کی جگہ معلوم کرنا، اور غیر حل شدہ امور پر حسابات سنبھالنے والے کے ساتھ مختصر گفتگو کا انتظام کرنا ہے۔
معلوم کرنے کے لیے اچھی بات
عام سوالات
کیا ایک ہی رقم والے دو اخراجات ہمیشہ دہرے اندراجات ہوتے ہیں؟
نہیں۔ بار بار کی جانے والی خریداریوں اور باقاعدگی سے عائد ہونے والے چارجز کی کُل رقم ایک جیسی ہو سکتی ہے۔ نتیجہ اخذ کرنے سے پہلے فراہم کنندہ، تاریخوں، حوالوں اور خریداری کی تفصیلات کا موازنہ کریں۔
اگر کسی خرچ کا کوئی حوالہ نہ ہو تو کیا کریں؟
تحقیق کے لیے رسید، خریداری کی تفصیل اور دیگر دستیاب شواہد استعمال کریں۔ جمع کرانے والے شخص سے وضاحت مانگیں اور اگر شواہد ناکافی ہوں تو اس مد کو غیر حل شدہ رہنے دیں۔
کیا NeroBooks خودکار طور پر دہرے اخراجات تلاش کرتا ہے؟
یہ فرض نہ کریں کہ دہرے اندراجات کی خودکار شناخت دستیاب ہے۔ اپنے موجودہ اکاؤنٹ کی خصوصیات دیکھیں اور جہاں ضرورت ہو، موازنے کا ایک تحریری طور پر درج طریقہ استعمال کریں۔
کیا ہمیں جائزے سے پہلے مشتبہ دہرا اندراج حذف کر دینا چاہیے؟
نہیں۔ شواہد محفوظ رکھیں، تشویش کی نشاندہی کریں اور اپنے بک کیپر یا ریکارڈ کے ذمہ دار شخص کے ساتھ مناسب اقدام پر اتفاق کریں۔