

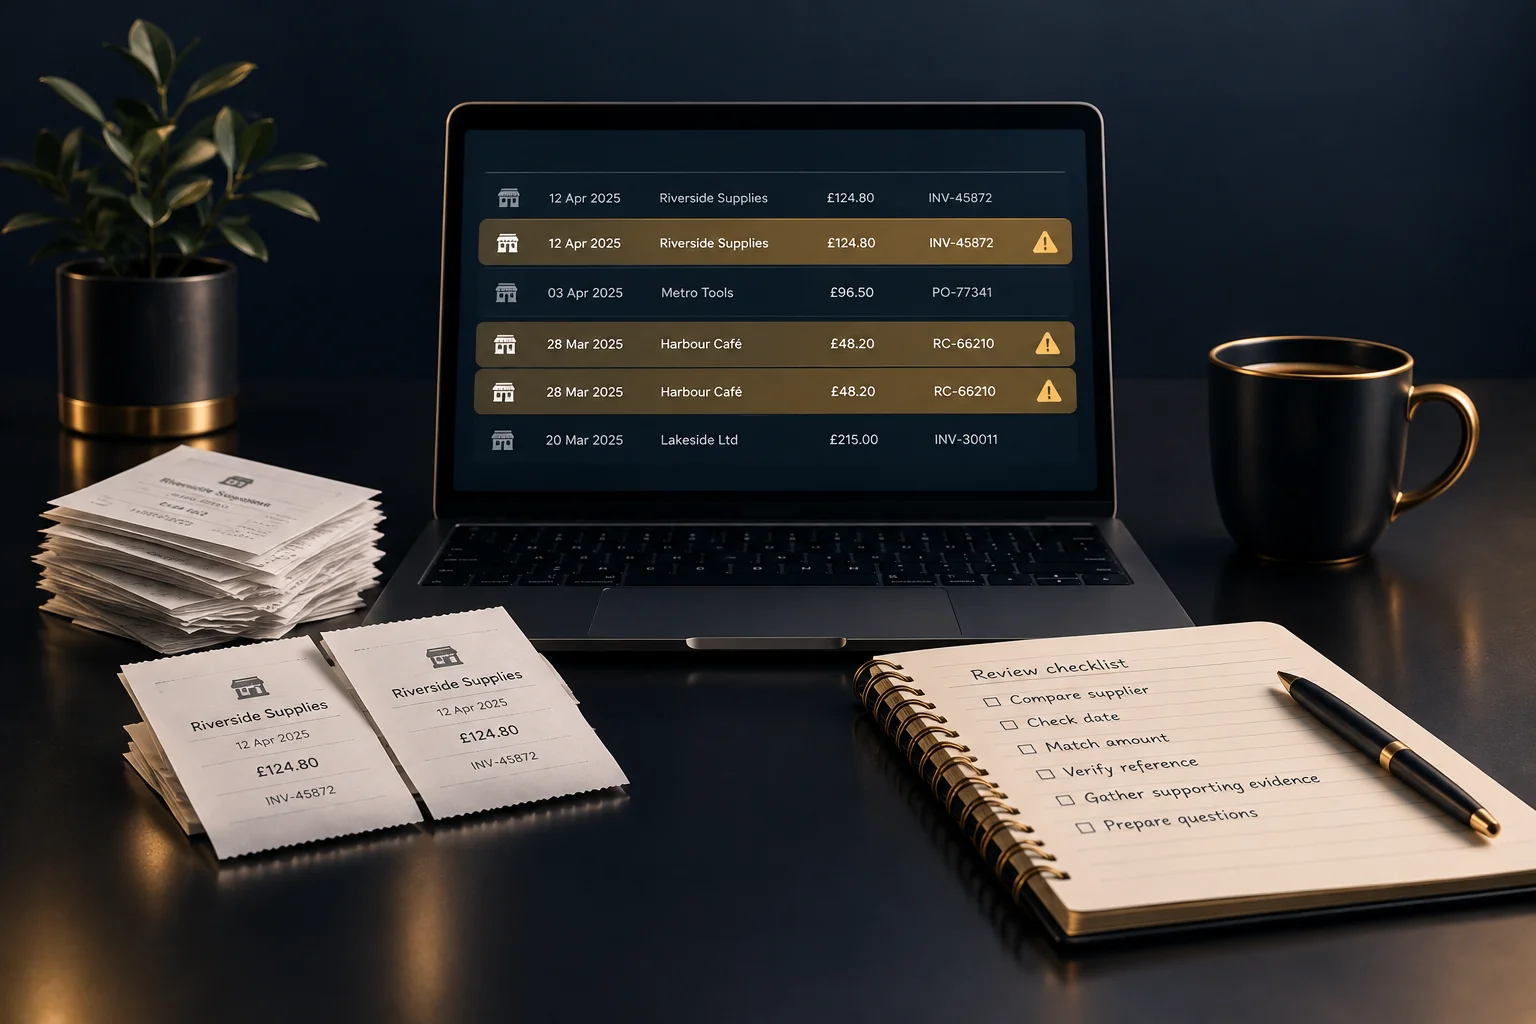
Alustage ohumärgist ja määratlege otsingu ulatus
Tarnija korduv tasu, ootamatult suur kulude kogusumma või kaks kannet, mida tõendavad sarnased kviitungid, võivad kõik anda põhjust lähemaks uurimiseks. Ükski neist ei tõesta topeltkande olemasolu. Alustage ohumärgiga seotud kannetest, selle asemel et teha muudatusi kogu perioodi ulatuses.
Määratlege ülevaatuse selged piirid: asjaomane periood, tarnija või kannete kogum. NeroBooks pakub raamatupidamistööriistu ettevõtte arvestuse, tulude, kulude, kviitungite ja aruannete haldamiseks. Enne kindlale töövoole tuginemist kontrollige, millised vaatamis-, otsingu- või sortimisvõimalused on teie praegusel kontol saadaval. Eraldi ülevaatusnimekiri aitab küsimusi korrastada ilma aluseks olevaid kandeid muutmata.
- Märkige üles, mis kahtluse tekitas ja milliseid kandeid see puudutab.
- Koguge kokku asjakohased kanded ja tõendusdokumendid.
- Andke igale kahtlustatavale kandepaarile ülevaatusnimekirjas tunnus.
Võrrelge nelja üksikasja, enne kui nimetate kande topeltkandeks
Kontrollige kõrvuti tarnijat, kuupäeva, summat ja viidet. Tarnija nimi võib arvel ja kviitungil veidi erineda, seega võrrelge dokumente, mitte ärge tuginege üksnes nimele. Ka kuupäevad vajavad konteksti: ostu-, arve- ja maksekuupäev võivad erineda, ilma et need viitaksid eraldi kuludele.
Identne summa on vihje, mitte lõplik tõend. Regulaarsed tellimustasud, kordustellimused ja tavapärased kohaletoimetamistasud võivad anda täiesti põhjendatud kattuvusi. Sama arveviide annab uurimiseks tugevama aluse, kuid veenduge, et see tähistab konkreetset tehingut, mitte kliendikontot või mitut dokumenti hõlmavat tellimust.
- Võrrelge tarnija andmeid ja ostetud kaupu või teenuseid.
- Tehke kindlaks, mida iga kuupäev tähistab.
- Kontrollige, et summasid võrreldaks samadel alustel.
- Võrrelge tehingupõhiseid viitenumbreid algdokumentidega.
Kui kanded endiselt kattuvad, lähtuge tõenditest
Selgitage välja, kas tegemist on ühe kulu kahe kirjega, kahe tegeliku kuluga või sama ostuga seotud eri dokumentidega. Arve ja selle maksekinnitus ei tõenda automaatselt kahte ostu. Samuti võivad kaks sama kogusummaga kviitungit olla seotud eri tellimustega.
Hüpoteetiline näide: kontorimeeskond leiab sama tarnija kohta kaks kirjatarvete kulukirjet summas £84, mille kuupäevadel on ühepäevane vahe. Ühel on arve viitenumber ST-214; teisel viitenumber puudub ja selle tõenduseks on kaardimaksekviitung. Mõlemal dokumendil on samad tellimuse andmed. Meeskond märgib kirjed võimaliku duplikaadina ja palub raamatupidajal kinnitada, kuidas neid käsitleda. Kui dokumentidel oleksid aga kaks eri tellimust, võiksid mõlemad kirjed olla põhjendatud.
- Lugege arveridu või ostu kirjeldust, mitte ainult kogusummat.
- Kontrollige, kas dokumendid kirjeldavad ühte ostu või eraldi oste.
- Pange kirja, mis teie järeldust toetab ja mis on veel ebaselge.
Suunake ebaselged küsimused edasi, säilitades kontrolljälje
Ärge kustutage kirjet lihtsalt sellepärast, et see näib korduv. Säilitage tõendusmaterjal ja eristage kontrollnimekirjas võimalikke duplikaate, selgitatud kokkulangevusi ja lahendamata juhtumeid. Kui teie kontol on sobiv viis kirjete kontrollimiseks märgistamiseks, uurige enne selle kasutamist, kuidas see toimib; vastasel juhul pidage küsimuste üle eraldi arvestust.
Saatke raamatupidajale konkreetne päring, mis sisaldab mõlema kirje tunnuseid, nelja võrreldavat andmeelementi, tõendavaid dokumente ja teie kahtluse põhjust. Kui tõendid puuduvad, küsige esmalt selgitust kulu esitanud inimeselt. Kui ebaselgus puudutab tarkvara toimimist, kasutage oma kontole kättesaadavat tugikanalit, selle asemel et katsetada muudatusi tegelikel kirjetel.
- Määrake puuduva teabe hankimise eest vastutaja.
- Esitage konkreetne küsimus, selle asemel et nimetada kirjet lihtsalt valeks.
- Leppige kõik parandused kokku raamatupidamise eest vastutava inimesega.
- Pange kirja otsus ja selle põhjendus.
Kontrollige, kas ülevaatus lahendas probleemi ka tegelikult
Edu ei tähenda lihtsalt väiksemat kulude kogusummat. Iga kahtlusaluse kirjepaari kohta peaks olema põhjendatav tulemus: eraldi põhjendatud ostud, kinnitatud duplikaat, mida on nõuetekohaselt käsitletud, või lahtine küsimus, millele on määratud vastutaja. Pärast kokkulepitud parandusi vaadake asjaomased kirjed ja aruanne uuesti üle, et kontrollida tulemuse vastavust otsusele.
Kasutage korduvaid tähelepanekuid teabe üleandmise parandamiseks. Kui töötajad esitavad ühe ostu kohta regulaarselt nii arve kui ka kviitungi, paluge neil nende seos selgelt välja tuua. Järgmisena koostage asjaomase perioodi kohta üks kontrollnimekiri, lisage tõendid või leidke nende asukoht ning leppige raamatupidajaga kokku lühike arutelu lahendamata küsimuste üle.
HEA TEADA
Korduma kippuvad küsimused
Kas kaks sama summaga kulu on alati duplikaadid?
Ei. Korduvostude ja perioodiliste tasude kogusummad võivad olla identsed. Enne järelduse tegemist võrrelge tarnijat, kuupäevi, viitenumbreid ja ostu üksikasju.
Mida teha, kui kulul puudub viitenumber?
Kasutage asja uurimiseks kviitungit, ostu kirjeldust ja muid olemasolevaid tõendeid. Küsige esitajalt selgitust ning jätke küsimus lahtiseks, kui tõendeid ei ole piisavalt.
Kas NeroBooks leiab duplikaatkulud automaatselt?
Ärge eeldage, et automaatne duplikaatide tuvastamine on saadaval. Kontrollige oma praeguse konto funktsioone ja kasutage vajaduse korral dokumenteeritud võrdlusprotsessi.
Kas peaksime võimaliku duplikaadi enne kontrollimist kustutama?
Ei. Säilitage tõendid, märkige probleem üles ja leppige raamatupidaja või dokumentide eest vastutava isikuga kokku sobiv tegevus.