

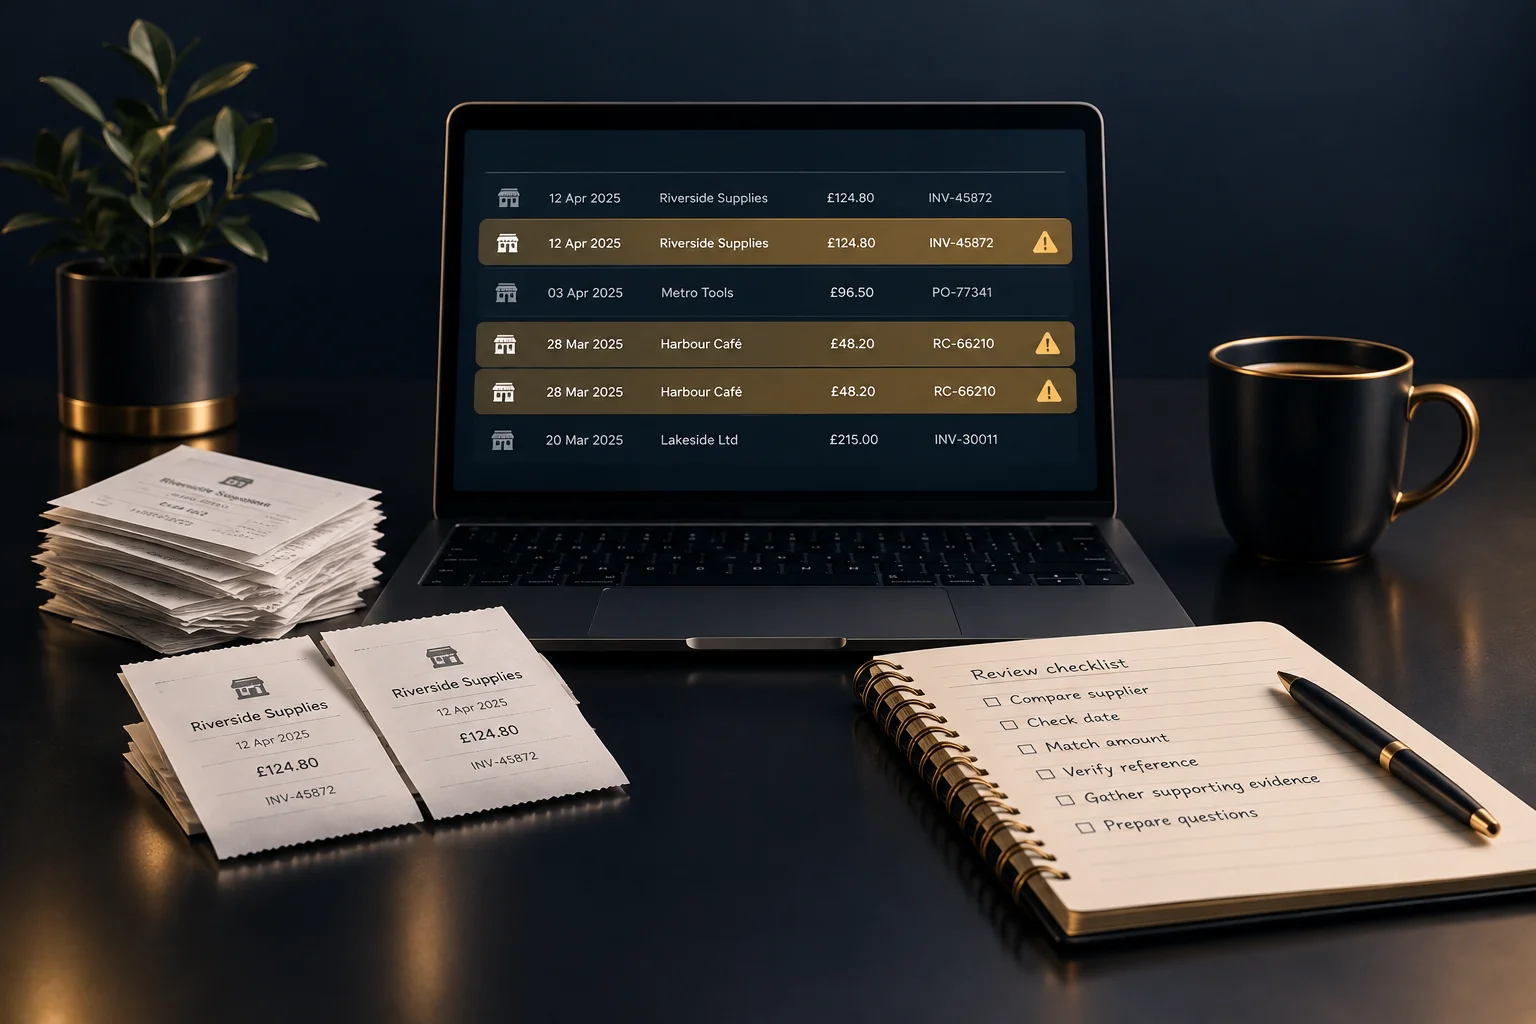
Begin bij het signaal en baken uw zoekopdracht af
Een herhaalde afschrijving door een leverancier, een onverwacht hoog kostentotaal of twee boekingen met vergelijkbare bonnen kunnen allemaal aanleiding zijn om nader te kijken. Geen van deze signalen bewijst dat er sprake is van een dubbele boeking. Begin bij de boekingen achter het signaal, in plaats van wijzigingen door te voeren voor de hele periode.
Baken de controle duidelijk af: de betreffende periode, leverancier of groep boekingen. NeroBooks biedt boekhoudtools voor bedrijfsadministratie, inkomsten, kosten, bonnen en rapportages. Controleer welke weergave-, zoek- en sorteermogelijkheden in uw huidige account beschikbaar zijn voordat u op een bepaalde werkwijze vertrouwt. Een aparte controlelijst kan helpen om vragen te ordenen zonder de onderliggende boekingen te wijzigen.
- Noteer wat de aanleiding voor de twijfel was en op welke boekingen die betrekking heeft.
- Verzamel de relevante boekingen en bewijsstukken.
- Geef elk vermoedelijk dubbel paar boekingen een identificatie in uw controlelijst.
Vergelijk vier gegevens voordat u een boeking als dubbel aanmerkt
Vergelijk leverancier, datum, bedrag en referentie naast elkaar. Leveranciersnamen kunnen op een factuur en een bon enigszins verschillen. Vergelijk daarom de documenten in plaats van alleen op de naam af te gaan. Ook datums vragen om context: een aankoopdatum, factuurdatum en betaaldatum kunnen verschillen zonder dat het om afzonderlijke kosten gaat.
Een identiek bedrag is een aanwijzing, geen uitsluitsel. Terugkerende abonnementen, herhaalbestellingen en standaard bezorgkosten kunnen terecht overeenkomende bedragen opleveren. Een gelijke factuurreferentie geeft meer aanleiding tot onderzoek, maar controleer of deze de transactie identificeert en niet een klantaccount of een bestelling die meerdere documenten omvat.
- Vergelijk de leveranciersgegevens en wat er is gekocht.
- Ga na waar elke datum voor staat.
- Controleer of de bedragen op dezelfde grondslag worden vergeleken.
- Vergelijk transactiespecifieke referenties met de oorspronkelijke documenten.
Komen de boekingen nog steeds overeen? Volg dan de bewijsstukken
Bepaal of het gaat om twee registraties van één uitgave, twee afzonderlijke uitgaven of verschillende documenten voor dezelfde aankoop. Een factuur en de bijbehorende betalingsbevestiging zijn niet automatisch bewijs van twee aankopen. Ook kunnen twee bonnen met hetzelfde totaalbedrag betrekking hebben op afzonderlijke bestellingen.
Hypothetisch voorbeeld: een kantoorteam vindt twee boekingen van £84 voor kantoorartikelen bij dezelfde leverancier, met één dag verschil tussen de datums. De ene heeft factuurreferentie ST-214; de andere heeft geen referentie en wordt onderbouwd met een pinbon. Beide documenten tonen dezelfde bestelgegevens. Het team registreert een vermoedelijke dubbele boeking en vraagt de boekhouder te bevestigen hoe de boekingen moeten worden verwerkt. Als de documenten in plaats daarvan twee verschillende bestellingen zouden tonen, zouden beide boekingen geldig kunnen zijn.
- Lees de afzonderlijke posten of de aankoopomschrijving, niet alleen het totaalbedrag.
- Controleer of de documenten één aankoop of afzonderlijke aankopen beschrijven.
- Leg vast waarop uw conclusie is gebaseerd en wat nog onzeker is.
Leg twijfelgevallen voor zonder het controlespoor te verliezen
Verwijder een registratie niet zomaar omdat deze dubbel lijkt. Bewaar de onderliggende bewijsstukken en maak in uw controlelijst onderscheid tussen vermoedelijke dubbele registraties, verklaarde overeenkomsten en onopgeloste gevallen. Als uw account een geschikte functie heeft om registraties voor controle te markeren, ga dan na hoe deze werkt voordat u die gebruikt; houd de vragen anders apart bij.
Stuur uw boekhouder een gerichte vraag met de identificatiegegevens van beide registraties, de vier vergelijkingspunten, de onderliggende documenten en de reden voor uw twijfel. Als er bewijs ontbreekt, vraag dan eerst de persoon die de uitgave heeft ingediend om verduidelijking. Gaat de onzekerheid over de werking van de software, zoek dan hulp via het ondersteuningskanaal dat voor uw account beschikbaar is, in plaats van wijzigingen op daadwerkelijke registraties uit te proberen.
- Wijs iemand aan die de ontbrekende informatie verzamelt.
- Stel een gerichte vraag in plaats van een boeking simpelweg als onjuist te bestempelen.
- Stem eventuele correcties af met de persoon die verantwoordelijk is voor de boekhouding.
- Leg de beslissing en de onderbouwing ervan vast.
Controleer of de controle het probleem daadwerkelijk heeft opgelost
Succes betekent niet alleen een lager uitgaventotaal. Voor elk vermoedelijk dubbel paar moet er een verklaarbare uitkomst zijn: afzonderlijke geldige aankopen, een bevestigde dubbele boeking die correct is verwerkt, of een openstaande vraag waarvoor iemand verantwoordelijk is. Controleer na de afgesproken correcties opnieuw de betrokken registraties en het relevante rapport om na te gaan of het resultaat overeenkomt met de beslissing.
Gebruik terugkerende bevindingen om de overdracht te verbeteren. Als medewerkers regelmatig zowel een factuur als een bon voor één aankoop indienen, vraag hen dan het verband duidelijk aan te geven. De volgende stap is één controlelijst voor de betreffende periode op te stellen, de bewijsstukken bij te voegen of te achterhalen waar ze te vinden zijn, en een kort overleg met uw boekhouder te plannen over onopgeloste punten.
GOED OM TE WETEN
Veelgestelde vragen
Zijn twee uitgaven met hetzelfde bedrag altijd dubbel?
Nee. Herhaalaankopen en terugkerende kosten kunnen hetzelfde totaalbedrag hebben. Vergelijk de leverancier, datums, referenties en aankoopgegevens voordat u een conclusie trekt.
Wat als een uitgave geen referentie heeft?
Gebruik de bon, de aankoopomschrijving en andere beschikbare bewijsstukken voor uw onderzoek. Vraag de indiener om verduidelijking en laat de post openstaan als er onvoldoende bewijs is.
Spoort NeroBooks dubbele uitgaven automatisch op?
Ga er niet van uit dat automatische detectie van dubbele uitgaven beschikbaar is. Controleer de functies in uw huidige account en gebruik waar nodig een gedocumenteerde vergelijkingsprocedure.
Moeten we een vermoedelijke dubbele registratie vóór de controle verwijderen?
Nee. Bewaar de bewijsstukken, markeer het aandachtspunt en stem de juiste vervolgstap af met je boekhouder of degene die verantwoordelijk is voor de administratie.