

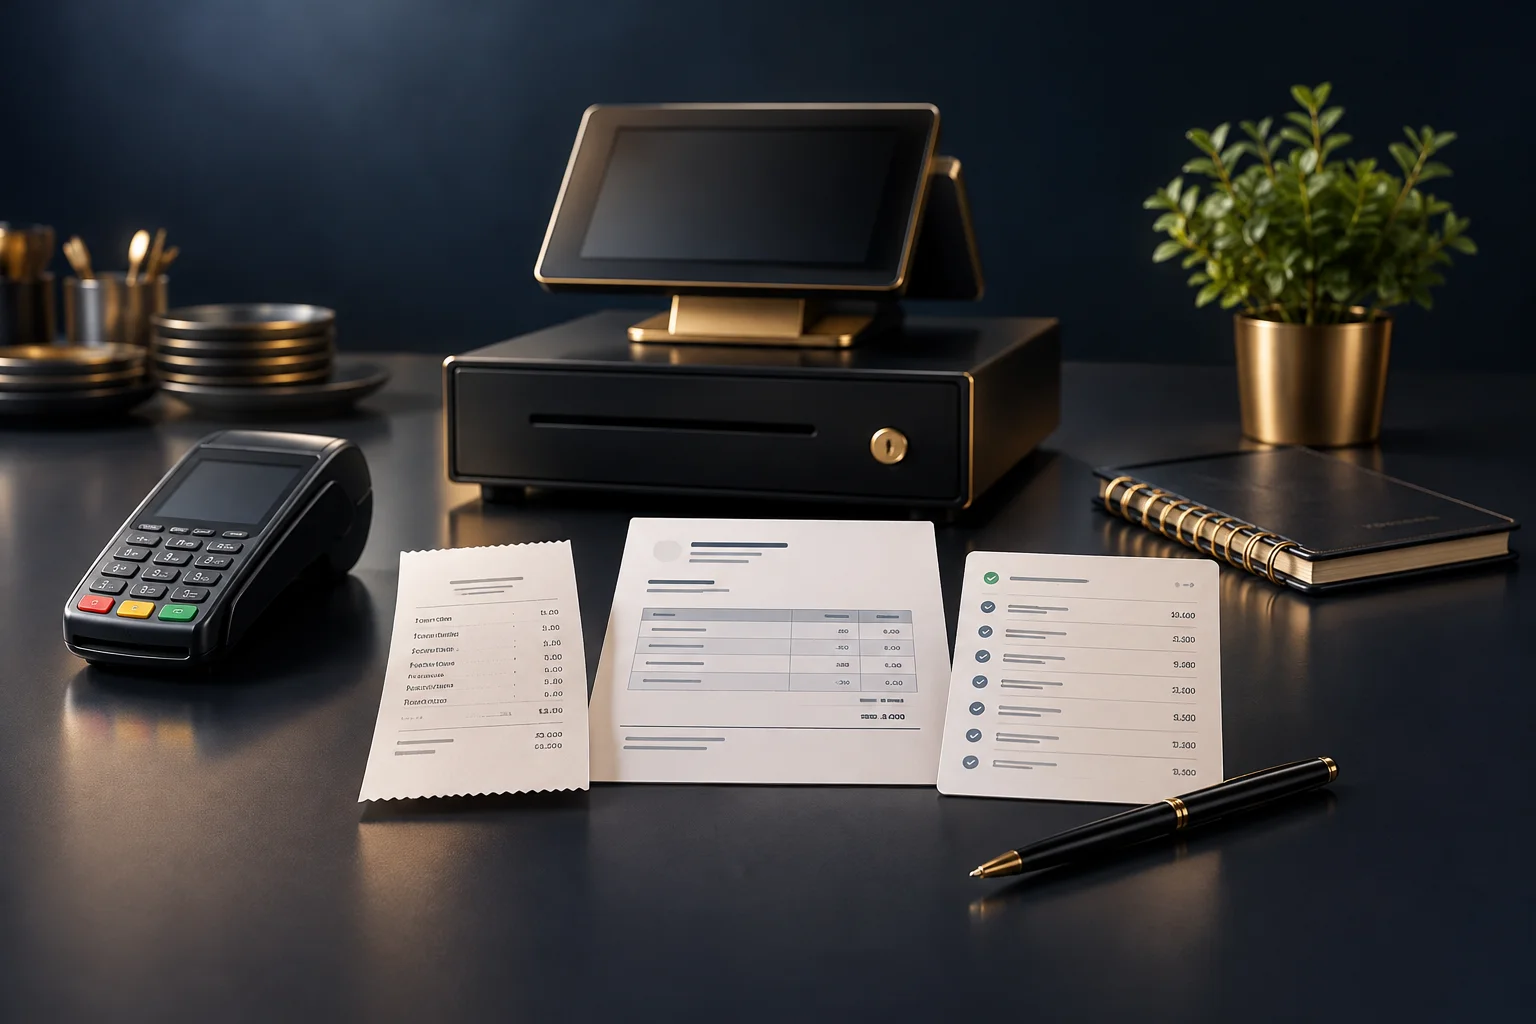
Drie registraties, drie verschillende vragen
Een factuur vermeldt waarvoor een klant moet betalen. Deze kan de artikelen, aantallen, het totaalbedrag en de betalingsvoorwaarden bevatten. Daarmee kunt u het gevraagde bedrag toelichten, maar het bestaan van de factuur alleen zegt niet of de klant heeft betaald. Een leveranciersfactuur vervult dezelfde praktische functie wanneer uw winkel de koper is.
Een bon bevestigt de ontvangst van een betaling. Afhankelijk van de mate van detail kan deze ook laten zien wat er is gekocht, waar en wanneer. Dat is handig wanneer een klant een vraag heeft over een aankoop, maar de bon geeft mogelijk geen uitleg over een eerdere aanbetaling, een resterend saldo of alle afspraken die vóór de verkoop zijn gemaakt.
Een betalingsregistratie is een bewijsstuk vanuit de betalingskant, zoals een registratie van een kaarttransactie of een boeking op een bankafschrift. De status en de referentie helpen vast te stellen wat er met het geld is gebeurd. Een transactieregistratie beschrijft niet altijd de goederen, terwijl een bon mogelijk niet laat zien of een betaling later is terugbetaald. Gebruik elke registratie voor de vraag die deze daadwerkelijk kan beantwoorden.
Bewaar de bewijsstukken samen, maar boek de omzet niet drie keer
Drie registraties bewaren betekent niet dat u drie verkopen boekt. Ze kunnen als bewijsstukken bij één aankoop horen. Gebruik een vaste verkoop- of factuurreferentie om ze aan elkaar te koppelen en maak duidelijk welk document het in rekening gebrachte bedrag beschrijft en welke registraties betrekking hebben op de betaling. Vraag uw boekhouder hoe deze de koppelingen aangeleverd wil krijgen voordat u uw manier van registreren verandert.
Niet elke verkoop aan de kassa heeft een afzonderlijke factuur nodig om deze werkwijze zinvol te maken. Mogelijk zijn alleen een gedetailleerde kassabon en een betalingsregistratie beschikbaar. Omgekeerd kunnen bij een factuur die in termijnen wordt betaald meerdere betalingsregistraties horen. Orden de bewijsstukken die er daadwerkelijk zijn, in plaats van dubbele documenten aan te maken alleen om een set compleet te maken.
Fictief voorbeeld: een aanbetaling en een betaling bij afhalen
Stel dat een woonwinkel een bestelling voor lampen ter waarde van £240 aanneemt. De winkel stelt een factuur op met een omschrijving van de bestelling. De klant doet met een betaalkaart een aanbetaling van £60 en ontvangt daarvoor een bon. Bij het afhalen betaalt de klant de resterende £180 en ontvangt nog een bon. Beide betalingen hebben een eigen transactieregistratie.
De factuur licht het in rekening gebrachte bedrag van £240 toe. De twee betalingsbewijzen bevestigen de ontvangen bedragen, terwijl de transactiegegevens de eigenaar helpen de betaalresultaten te controleren. Wie alleen op £240 zoekt, zou missen dat de betaling in twee delen is gedaan. Door alles aan de bestelreferentie te koppelen, wordt het verloop begrijpelijk.
Een geslaagde controle levert een aantoonbaar resultaat op: iemand die niet bij de verkoop betrokken was, kan de factuur vinden, beide betalingen herkennen en uitleggen waarom er geen bedrag meer openstaat. Als één transactie als in behandeling wordt weergegeven in plaats van als voltooid, moet de eigenaar de actuele status onderzoeken in plaats van aan te nemen dat het betalingsbewijs uitsluitsel geeft.
Onderzoek afwijkingen voordat u ontbrekende informatie aanvult
Als de gegevens niet overeenkomen, begin dan bij de referentie en de tijdlijn, niet alleen bij het bedrag. Twee klanten kunnen hetzelfde totaalbedrag uitgeven, en een betaaldatum kan verschillen van de datum waarop het geld op een rekening verschijnt. Een gebundelde uitbetaling kan ook afwijken van een afzonderlijke verkoop. Controleer daarom de beschikbare transactie- en uitbetalingsgegevens voordat u conclusies trekt.
Bewaar de oorspronkelijke bewijsstukken en voeg een duidelijke notitie toe over alles wat nog niet is opgelost. Pas een document niet stilzwijgend aan om de bedragen te laten kloppen. Als een klant vraagt of die heeft betaald, leg dan uit wat u kunt bevestigen en wat nog gecontroleerd moet worden, zonder transactiegegevens van een andere klant te delen.
- Controleer of de bestel- of factuurreferentie, het bedrag en de relevante datums overeenkomen.
- Controleer op aanbetalingen, gesplitste betalingen, terugbetalingen of geannuleerde betaalpogingen.
- Bekijk de vastgelegde betaalstatus in plaats van alleen op een schermafbeelding af te gaan.
- Vraag uw betaaldienstverlener naar onduidelijke transactieresultaten en uw boekhouder naar vragen over de verwerking in de administratie.
Zorg voor een samenhangende administratie die uw boekhouder kan volgen
Kies een vaste plek voor aankoopdocumenten en bijbehorende betaalbewijzen. Gebruik duidelijke referenties, houd bestanden leesbaar en noteer ontbrekende stukken. Geef uw boekhouder een korte toelichting op uitzonderingen, zoals een overgeboekte aanbetaling of een terugbetaling waarover nog duidelijkheid nodig is, in plaats van uw boekhouder zelf het verloop te laten reconstrueren.
NeroBooks biedt boekhoudhulpmiddelen voor bedrijfsadministratie, inkomsten, uitgaven, bonnen en rapporten. Controleer welke specifieke functies in uw huidige account beschikbaar zijn voordat u een bepaalde werkwijze voor het koppelen of vastleggen van documenten invoert. De volgende stap is om samen met uw boekhouder één recente verkoop te bekijken en af te spreken hoe de bijbehorende bewijsstukken moeten worden geordend.
GOED OM TE WETEN
Veelgestelde vragen
Vervangt een factuur die als betaald is gemarkeerd een betalingsregistratie?
Deze legt een bevestiging vast, maar de onderliggende betaalbewijzen helpen uit te leggen wanneer en hoe de betaling heeft plaatsgevonden. Bewaar de bijbehorende referentie als die beschikbaar is, vooral bij termijnbetalingen of betwiste betaalresultaten.
Zijn er voor elke winkelverkoop drie afzonderlijke documenten nodig?
Dit is een manier om uw administratie te ordenen, geen beschrijving van wettelijke vereisten. Bij sommige verkopen zijn er een bon en een betalingsregistratie, maar geen afzonderlijke factuur. Vraag een geschikte adviseur welke vereisten voor uw bedrijf gelden.
Wat als er een bon ontbreekt?
Bewaar de bewijsstukken die u hebt, noteer wat ontbreekt en vraag waar mogelijk een kopie aan bij de verstrekker. Vraag uw boekhouder welke verdere toelichting nodig is in plaats van zelf een vervangend document te verzinnen.