

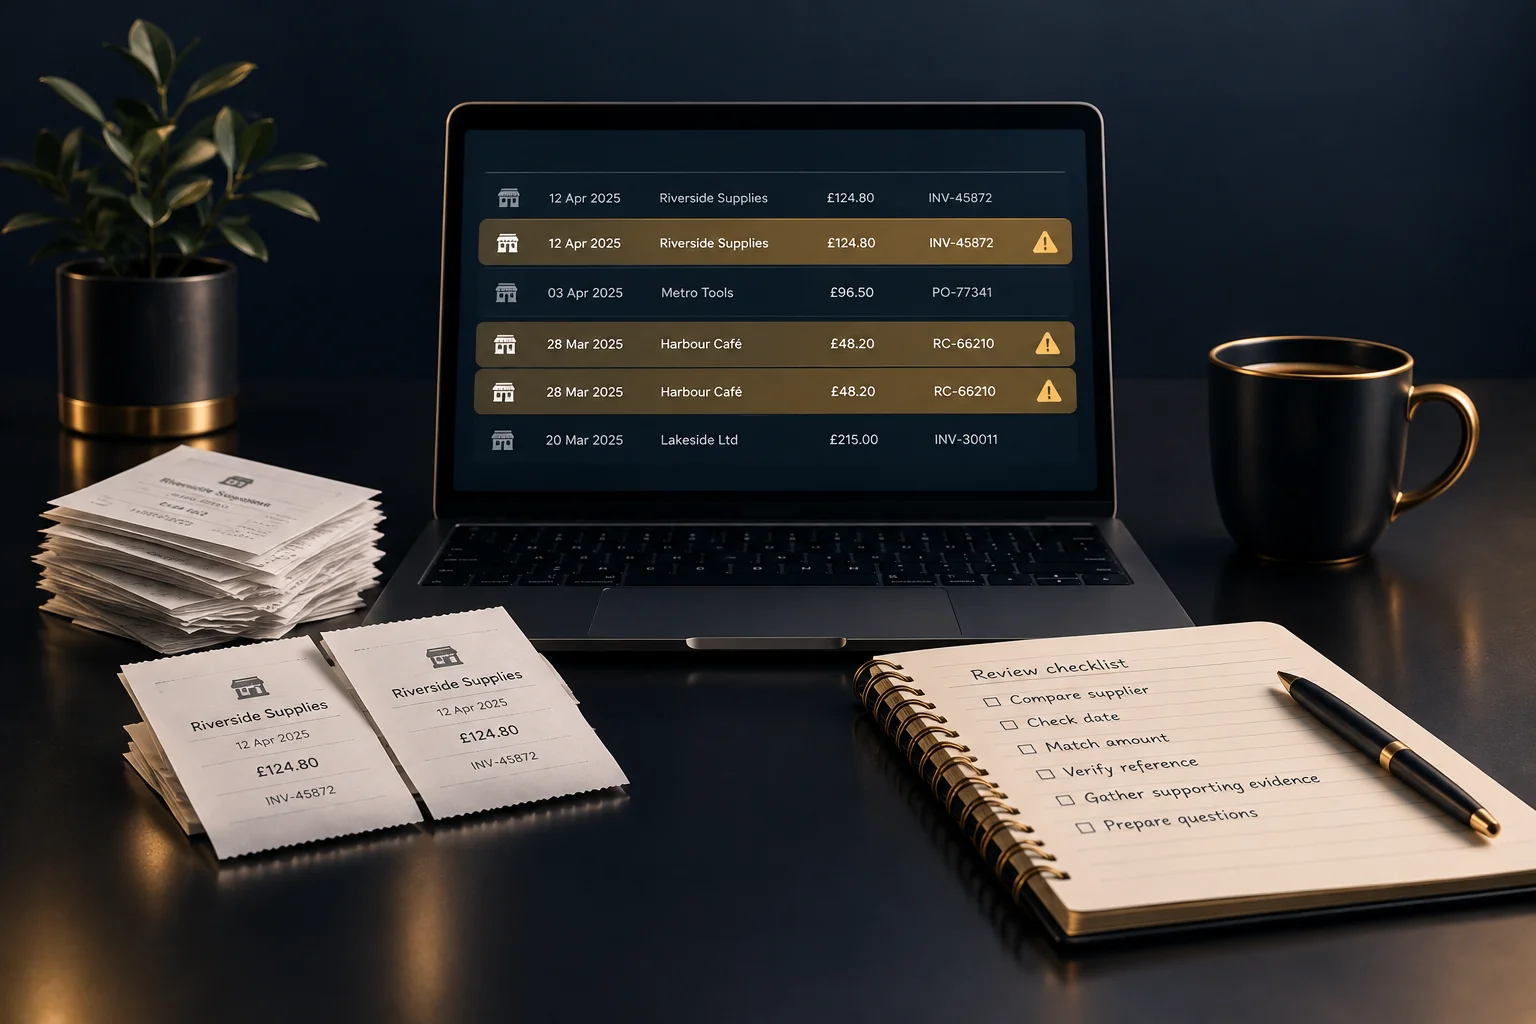
Sāciet ar problēmas pazīmi un nosakiet meklēšanas robežas
Atkārtots piegādātāja maksājums, negaidīti liela izdevumu kopsumma vai divi ieraksti ar līdzīgiem čekiem var būt iemesls rūpīgākai pārbaudei. Taču nekas no tā nepierāda dublēšanos. Sāciet ar ierakstiem, kas radījuši aizdomas, nevis veiciet izmaiņas visā periodā.
Skaidri nosakiet pārbaudes robežas: attiecīgo periodu, piegādātāju vai ierakstu kopu. NeroBooks nodrošina grāmatvedības rīkus uzņēmuma ierakstiem, ieņēmumiem, izdevumiem, čekiem un pārskatiem. Pirms paļaujaties uz konkrētu darbplūsmu, pārbaudiet, kādas skatīšanas, meklēšanas vai kārtošanas iespējas ir pieejamas jūsu pašreizējā kontā. Atsevišķs pārbaudes saraksts var palīdzēt sakārtot jautājumus, nemainot sākotnējos ierakstus.
- Pierakstiet, kas izraisīja bažas un uz kuriem ierakstiem tās attiecas.
- Apkopojiet attiecīgos ierakstus un pamatojošos dokumentus.
- Piešķiriet katram aizdomīgajam ierakstu pārim identifikatoru pārbaudes sarakstā.
Salīdziniet četrus datus, pirms atzīstat ierakstu par dublikātu
Salīdziniet piegādātāju, datumu, summu un atsauces numuru līdzās. Piegādātāja nosaukums rēķinā un čekā var nedaudz atšķirties, tāpēc salīdziniet dokumentus, nevis paļaujieties tikai uz nosaukumu. Arī datumi jāvērtē kontekstā: pirkuma, rēķina un maksājuma datums var atšķirties, un tas vēl nenozīmē, ka tie ir atsevišķi izdevumi.
Vienāda summa ir norāde, nevis galīgs secinājums. Regulāriem abonementiem, atkārtotiem pasūtījumiem un standarta piegādes maksām var būt vienādas summas arī tad, ja tie ir atsevišķi darījumi. Vienāds rēķina atsauces numurs dod lielāku pamatu izpētei, taču pārliecinieties, ka tas identificē darījumu, nevis klienta kontu vai pasūtījumu, kas aptver vairākus dokumentus.
- Salīdziniet piegādātāja datus un to, kas ir iegādāts.
- Noskaidrojiet, ko apzīmē katrs datums.
- Pārbaudiet, vai summas tiek salīdzinātas pēc vienādiem principiem.
- Salīdziniet konkrēto darījumu atsauces ar dokumentu oriģināliem.
Ja ieraksti joprojām sakrīt, pārbaudiet pamatojošos dokumentus
Noskaidrojiet, vai jums ir divi ieraksti par vieniem izdevumiem, divi atsevišķi izdevumi vai dažādi dokumenti par vienu un to pašu pirkumu. Rēķins un tā apmaksas apstiprinājums automātiski nenozīmē, ka ir veikti divi pirkumi. Tāpat divi čeki ar vienādu kopsummu var attiekties uz atsevišķiem pasūtījumiem.
Hipotētisks piemērs: biroja komanda atrod divus kancelejas preču izdevumu ierakstus par summu £84 pie viena un tā paša piegādātāja ar vienas dienas starpību. Vienam ir rēķina atsauce ST-214; otram atsauces nav, un to pamato kartes maksājuma čeks. Abos dokumentos norādīta viena un tā paša pasūtījuma informācija. Komanda reģistrē iespējamu dublikātu un lūdz grāmatvedi apstiprināt, kā rīkoties ar šiem ierakstiem. Ja dokumentos būtu norādīti divi dažādi pasūtījumi, abi ieraksti varētu būt pamatoti.
- Izlasiet atsevišķās pozīcijas vai pirkuma aprakstu, nevis tikai kopsummu.
- Pārbaudiet, vai dokumentos aprakstīts viens pirkums vai atsevišķi pirkumi.
- Pierakstiet, kas pamato jūsu secinājumu un kas vēl nav noskaidrots.
Nododiet neskaidros jautājumus tālāk, saglabājot izsekojamību
Nedzēsiet ierakstu bez paskaidrojuma tikai tāpēc, ka tas šķiet atkārtots. Saglabājiet pamatojošos pierādījumus un pārbaudes sarakstā nošķiriet iespējamos dublikātus, izskaidrotās sakritības un neatrisinātos gadījumus. Ja jūsu kontā ir piemērots veids, kā atzīmēt ierakstus pārbaudei, pirms tā izmantošanas noskaidrojiet, kā tas darbojas; pretējā gadījumā glabājiet jautājumus atsevišķi.
Nosūtiet grāmatvedim konkrētu jautājumu, norādot abu ierakstu identifikatorus, četrus salīdzināšanas kritērijus, pamatojošos dokumentus un savu bažu iemeslu. Ja trūkst pierādījumu, vispirms lūdziet skaidrojumu personai, kura iesniedza izdevumus. Ja neskaidrība ir saistīta ar programmatūras darbību, meklējiet palīdzību, izmantojot jūsu kontam pieejamo atbalsta kanālu, nevis izmēģiniet izmaiņas faktiskajos ierakstos.
- Norīkojiet atbildīgo personu trūkstošās informācijas iegūšanai.
- Uzdodiet konkrētu jautājumu, nevis vienkārši atzīmējiet ierakstu kā kļūdainu.
- Saskaņojiet visus labojumus ar personu, kura ir atbildīga par grāmatvedības uzskaiti.
- Reģistrējiet lēmumu un tā pamatojumu.
Pārliecinieties, ka pārbaude patiešām ir atrisinājusi problēmu
Panākumus nenosaka tikai mazāka izdevumu kopsumma. Katram aizdomīgajam ierakstu pārim jābūt izskaidrojamam iznākumam: atsevišķi, pamatoti pirkumi, apstiprināts dublikāts, kas atbilstoši apstrādāts, vai neatrisināts jautājums ar norīkotu atbildīgo personu. Pēc saskaņoto labojumu veikšanas atkārtoti pārbaudiet attiecīgos ierakstus un pārskatu, lai pārliecinātos, ka rezultāts atbilst lēmumam.
Izmantojiet atkārtoti konstatētās problēmas, lai uzlabotu informācijas nodošanu. Ja darbinieki regulāri iesniedz gan rēķinu, gan čeku par vienu pirkumu, lūdziet viņiem skaidri norādīt šo dokumentu saistību. Nākamais solis ir sagatavot vienotu pārbaudes sarakstu par attiecīgo periodu, pievienot vai atrast pierādījumus un ieplānot īsu sarunu ar grāmatvedi par neatrisinātajiem jautājumiem.
LABI ZINĀT
Biežāk uzdotie jautājumi
Vai divi izdevumi ar vienādu summu vienmēr ir dublikāti?
Nē. Atkārtotiem pirkumiem un regulāriem maksājumiem var būt vienādas kopsummas. Pirms secinājuma izdarīšanas salīdziniet piegādātāju, datumus, atsauces un pirkuma informāciju.
Ko darīt, ja izdevumu ierakstam nav atsauces?
Izpētei izmantojiet čeku, pirkuma aprakstu un citus pieejamos pierādījumus. Lūdziet iesniedzējam skaidrojumu un atstājiet ierakstu neatrisinātu, ja pierādījumu nepietiek.
Vai NeroBooks automātiski atrod izdevumu dublikātus?
Nepieņemiet, ka automātiska dublikātu noteikšana ir pieejama. Pārbaudiet savā pašreizējā kontā pieejamās funkcijas un, ja nepieciešams, izmantojiet dokumentētu salīdzināšanas procesu.
Vai iespējamais dublikāts jādzēš pirms pārbaudes?
Nē. Saglabājiet pierādījumus, atzīmējiet aizdomīgo gadījumu un vienojieties par atbilstošu rīcību ar savu grāmatvedi vai par uzskaiti atbildīgo personu.